

 Reading Time: 12 minutes
Jak wyjść z długów nie mając pieniędzy?
Dla osób w trudnej sytuacji finansowej spłata zadłużenia wymagana w krótkim czasie staje się problemem nie do przeskoczenia. Czas dowiedzieć się, jak wyjść z długów nie mając pieniędzy.
- Czy można wyjść z długów, gdy nie ma się pieniędzy na ich spłatę?
- Jak przerwać pętlę zadłużenia?
- Gdzie znaleźć pomoc specjalistów?
Tak, jest to możliwe — i nie wymaga zaciągania kolejnych pożyczek ani ogłaszania upadłości. Trzy sprawdzone drogi to: (1) legalna przerwa w spłacie, po której długi trafiają do funduszy oferujących niskie raty i umorzenia; (2) ugoda ratalna dopasowana do Twoich możliwości; (3) częściowe umorzenie negocjowane przez specjalistę. Najgorszym wyborem jest lichwiarskie refinansowanie — zwiększa dług zamiast go zmniejszać.
Jak wyjść z długów nie mając pieniędzy – dlaczego jest to realne?
Gdy spłaty zadłużenia mamy „na już”, a nie mamy na nią pieniędzy, sięgnąć musimy po rozwiązania alternatywne, czyli uciec się do pomocy specjalistów od oddłużania.
Brak wiedzy na temat możliwości spłaty zadłużenia w sytuacji braku pieniędzy rodzi niemożność samodzielnego wyjścia z długów bankowych i przypadku problemów finansowych ze spłatą chwilówek – także pozabankowych.
Coś, czego potrzebuje każdy dłużnik w spirali zadłużenia, aby mógł wyjść z długów, jest czas. Czas na spłatę zadłużenia. Rozłożenie długu w czasie pozwala na wyjście z pętli zadłużenia nawet nie mając pieniędzy – bez naruszania domowego budżetu i ryzyka egzekucji komorniczej.
Jak zatem wyjść z długów nie mając pieniędzy i czasu na spłatę zadłużenia? Gdy wierzyciele domagają się szybkiej spłaty długów finansowych?
Zły sposób na wyjście z długów bez pieniędzy – konsolidacja na warunkach lichwy
Ograniczone możliwości finansowe i brak płynności finansowej zmuszają dłużnika do popełniania błędów. Kosztownych i trudnych do naprawy. Najczęściej spotykanym błędem jest sięganie po lichwiarską pożyczkę konsolidacyjną wobec braku zdolności do skorzystania z oferty banków oferujących kredyt konsolidacyjny. Warunki spłaty pożyczki konsolidacyjnej są tak niekorzystne, że domowy budżet nie jest w stanie tego wytrzymać i zamiast spłacić długi pogrążamy się w coraz większej spirali zadłużenia.
Aby uniknąć tego błędu uświadom sobie, że biorąc pożyczkę konsolidacyjną masz przed sobą spłatę rat. A dodatkowo zwiększyłeś swoje zadłużenie dwukrotnie. Przecież pożyczenie środków osoba zadłużona zawsze opiera o lichwę. Z uregulowania długów cieszysz się więc krótko, bo już za chwilę dopada Cię nieubłaganie matematyka – zamiast zmniejszyć dług, wpadłeś w poważną spiralę zadłużenia. I już myślisz skąd wziąć kolejną chwilówkę, aby mieć na pokrycie nowego planu spłaty, który narzuca harmonogram spłaty pożyczki konsolidacyjnej.
Błędy oddłużania poprzez konsolidację starych długów opisaliśmy dokładnie w naszym innym serwisie – Windykowani.pl
Upadłość konsumencka – pamiętaj, że to nie umorzenie długów
Ogłoszę upadłość i sąd umorzy mi wszystkie chwilówki – tak myśli wielu. Często karmionych ofertami naganiaczy na usługę. Upadłość konsumencka w przypadku pętli długów pozabankowych jest najczęściej rozwiązaniem niekorzystnym – sąd może uznać wpadnięcie w pętlę (jeśli nie ma udokumentowanej przyczyny losowej) za rażącą niedbałość i ogłosić ją na warunkach, których dłużnik nie spodziewał się:
- bez umorzenia choćby złotówki
- z koniecznością zwrotu całości długów
- z planem spłaty na 7 lat
Pamiętaj, że przez cały okres realizacji planu spłaty masz nad sobą syndyka, który nadzoruje proces spłacania długów. Jeśli myślisz o takim rozwiązaniu wyjścia z długów, koniecznie zapoznaj się z naszym poradnikiem, opisującym upadłość konsumencką krok po kroku.
Wyjście z długów, gdy nie ma się pieniędzy, to spłata długów w ratach i częściowe ich umorzenie
Aby wyjść z długów nie mając pieniędzy potrzebujesz zacząć spłatę długów jak najpóźniej i ograniczyć ją do niezbędnego minimum. I na tym opiera się właśnie oddłużanie dla tych, którzy spłatę długu mogą rozpocząć dopiero za rok.
Jeśli roczna przerwa od spłaty długów wydaje Ci się zaprzeczeniem wychodzenia z długów, to przez chwilę zastanów się, jakie znasz wyjście ze swojej sytuacji inne niż skuteczne, choć niestandardowe oddłużanie oparte o kilkanaście lat doświadczeń i specjalistów, którzy się po prostu na tym znają. Co chcesz zrobić i jak chcesz wyjść z długów nie mając pieniędzy, jeśli nie zmienisz podejścia do długów?
Jak wyjść z pętli zadłużenia robiąc legalnie przerwę w spłacie zadłużenia?
Dlaczego ta forma oddłużania (oparta o nasze wieloletnie doświadczenia) jest skuteczna, choć zaprzecza wyobrażeniom o wychodzeniu z długów?
Dlatego, że pozwala wyjść z długów nie mając pieniędzy. Kilkumiesięczna przerwa w spłacie długów pozwala Ci odzyskać płynność finansową i podreperować domowy budżet.
Zmiana Twojej sytuacji materialnej pozwala Ci rozpocząć skuteczne wychodzenie z długów bankowych. Zastanawiałeś się, czemu nie możesz wyjść z długów nie mając pieniędzy? Właśnie dlatego, że są one potrzebne, aby w ogóle oddłużanie rozpocząć.
Gdy jesteś w trudnej sytuacji finansowej, a wszyscy wierzyciele domagają się spłaty zadłużenia, nie mając pieniędzy możesz im co najwyżej płacić za wydłużenie okresu spłaty poprzez kupowanie refinansowań. A na sobie testować coraz większe ograniczenie wydatków kosztem swojej rodziny i komfortu życia. Co sprawia, że Twoja sytuacja finansowa sukcesywnie się pogarsza, a kwota zadłużenia rośnie.
Kilkumiesięczna przerwa w spłacie długów pozwala wytworzyć poduszkę finansową, uporządkować sprawy z domowym budżetem i stanąć do oddłużania z pętli chwilówek i długów bankowych.
Od czego musisz zacząć? Od zrozumienia tego, jak działa oddłużanie w ramach Twoich możliwości finansowych.
Oddłużanie to porządkowanie długów i stopniowa ich redukcja
Skuteczne wychodzenie z długów (nawet nie mając pieniędzy) jest możliwe tylko wówczas, gdy Twoje długi stają się uporządkowane i nade wszystko – zredukowane.
Uporządkowanie długów następuje samoistnie w czasie przerwy od spłaty. W tym czasie Twoje długi (jeśli przestałeś je spłacać, co jest naturalne nie mając pieniędzy) zostają sprzedane. Masz więc nowych wierzycieli i całkowicie nowe możliwości spłaty długów. O tym, co taka cesja wierzytelności oznacza dla Ciebie jako dłużnika, piszemy osobno.
Rzec można – kilkumiesięczna przerwa w spłacie zadłużenia spowodowała całkowity reset Twoich długów. Są one już z rękach funduszy sekurytyzacyjnych, które nie dosyć, że nie domagają się natarczywie o spłatę długu, to jeszcze oferują możliwość atrakcyjnych rat, a nawet umorzenie części zadłużenia.
Umorzenie części zadłużenia poznasz zresztą już wcześniej. W okresie odpoczynku od spłaty długów ofertę taką otrzymasz bezpośrednio od niektórych wierzycieli, od których pożyczałeś środki – dotyczy to długów chwilówek i banków.

Jak wyjść z długów nie mając pieniędzy po uporządkowaniu swojego zadłużenia?
Choć teraz spłata zadłużenia jest już znacznie prostsza, wciąż nie masz pieniędzy na spłatę szybką i w wysokości żądanej przez nowych wierzycieli. Potrzebujesz zatem:
- rozłożenia zobowiązań na niskie raty
- zredukowania części zadłużenia poprzez umorzenia
Jak to zrobić? Oczywiście z głową, bo jeśli nowy harmonogram spłat przekroczy Twoje możliwości finansowe, pętla zadłużenia znów zajrzy Ci w oczy.
Na szczęście dla Ciebie od momentu przerwania spłaty długu aż do całkowitego oddłużania towarzyszy Ci indywidualny opiekun – nasz program oddłużeniowy opiera się na bezpośredniej współpracy z dłużnikiem. Dlatego też, choć brzmi jako coś trudnego do realizacji, w praktyce jest niezwykle proste. Gdyż wszystko kontroluje Twój opiekun, który na samym początku współpracy (w ramach konsultacji) wyjaśni Ci ze szczegółami, na czym polegać dokładnie będzie Twoje oddłużanie. I z którym to opiekunem będziesz miał codzienny kontakt.
Jeśli chcesz spróbować wychodzenia z długów dla osób, które nie mają pieniędzy, zapraszamy do oferty. Jest ona niezobowiązująca. Znajdziesz ją naszej części serwisu o pomocy zadłużonym.

Tymczasem zapraszam Cię po porcję praktycznej wiedzy, która przybliży Ci to, co jest Twoim celem – całkowite oddłużenie.
Na czym polega redukcja długów, czyli częściowe umorzenie?
Wiesz już, że aby wyjść z długów nie mając pieniędzy, musisz zastosować fortel i przełożyć spłatę zobowiązań na czas po ich sprzedaży przez firmy pożyczkowe czy banki.
Po cesji wierzytelności uruchomisz szereg możliwości, których nie miałeś wcześniej, gdy spłaty zobowiązań finansowych usiłowałeś dokonać u pierwotnego wierzyciela. Jedną z tych nieznanych Ci możliwości jest częściowe umorzenie długu.
Wierzyciel – po wykonaniu pracy negocjacyjnej przez Twojego opiekuna, decyduje się sprzedać Ci Twój dług z umorzeniem. Może być to umorzenie tej wielkości:

ale zakładamy, że rozmawiamy o tym, jak wyjść z długów nie mając pieniędzy, więc na takie musiałbyś sporo zbierać. Jednak każde umorzenie jest cenne, gdyż powoduje redukcję zadłużenia (a na tym przecież polega oddłużanie, w przeciwieństwie do dalszego pchania się w pętlę poprzez pożyczki konsolidacyjne), dlatego takie też Cię na pewno zadowoli na początek wychodzenia z długów:

Może być jednak tak, że pomimo kilku miesięcy przerwy od spłaty wciąż masz kłopoty finansowe. I pieniędzy na spłatę zobowiązań za mało, aby korzystać z umorzeń długów. Nie szkodzi. Jest też inna droga.
Jak wyjść z długów poprzez ugody ratalne
Nadmierne zadłużenie i termin spłaty znacznie krótszy, niż chciałbyś, były powodem Twoich kłopotów finansowych i w efekcie pętli długów. Na etapie profesjonalnego oddłużania tego typu problemy nie dotyczą Cię.
Spłata nawet dużych zobowiązań finansowych jest znacznie łatwiejsza niż rok wcześniej – gdy pętla zadłużenia ściskała Ci szyję.
Pamiętaj, że nasza kancelaria specjalizuje się w ugodach z wierzycielami, którzy kupują długi. Dlatego też nasi podopieczni nie mają problemu z tym, aby wyjść z długów nie mając pieniędzy. Gdyż nawet duże długi zmieniamy w niskie raty — wszystko poprzez profesjonalne negocjacje z funduszem windykacyjnym:
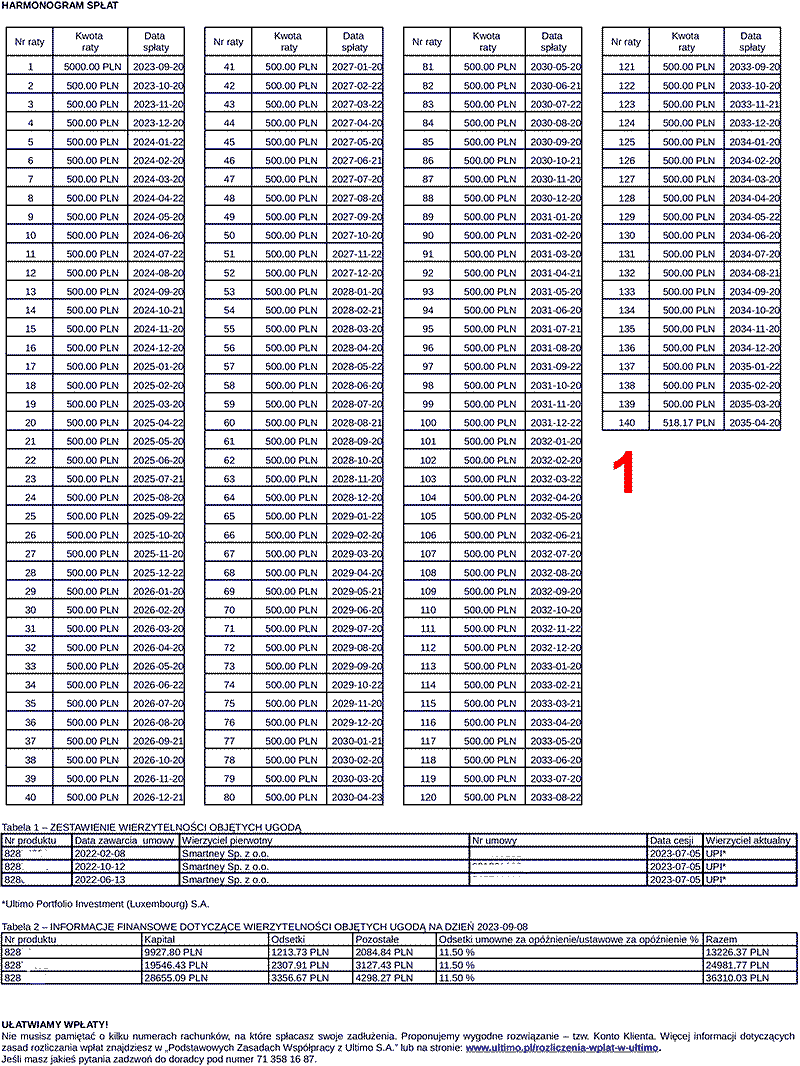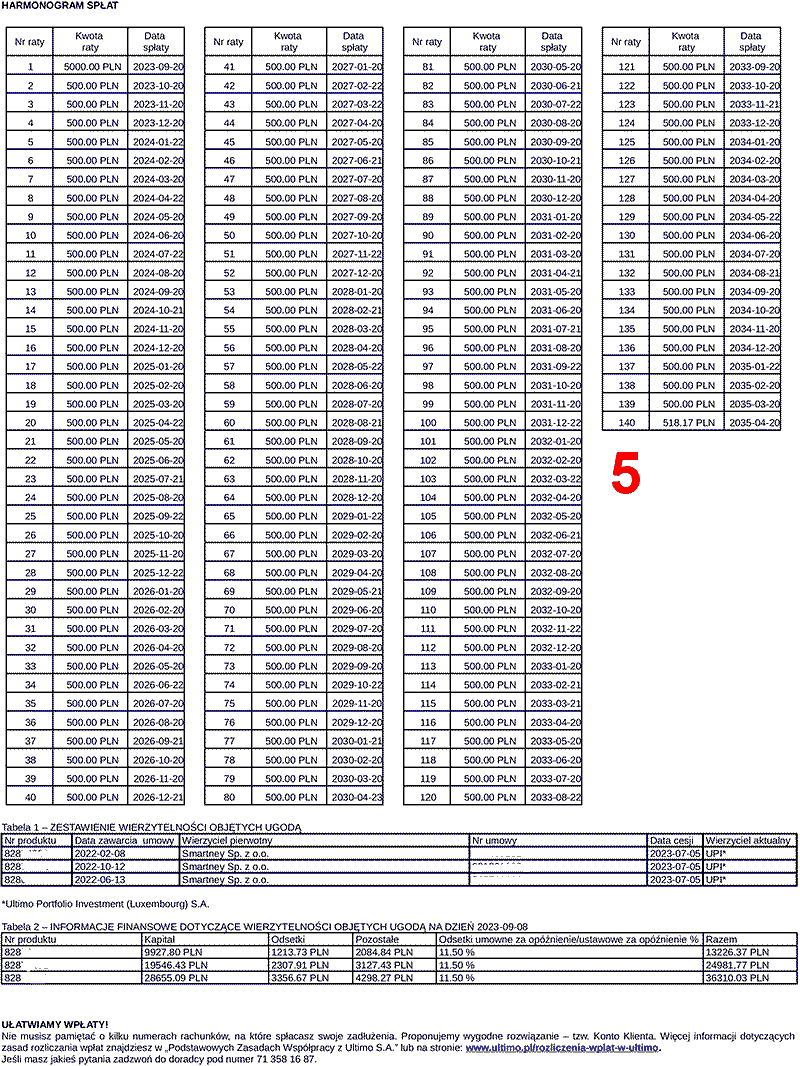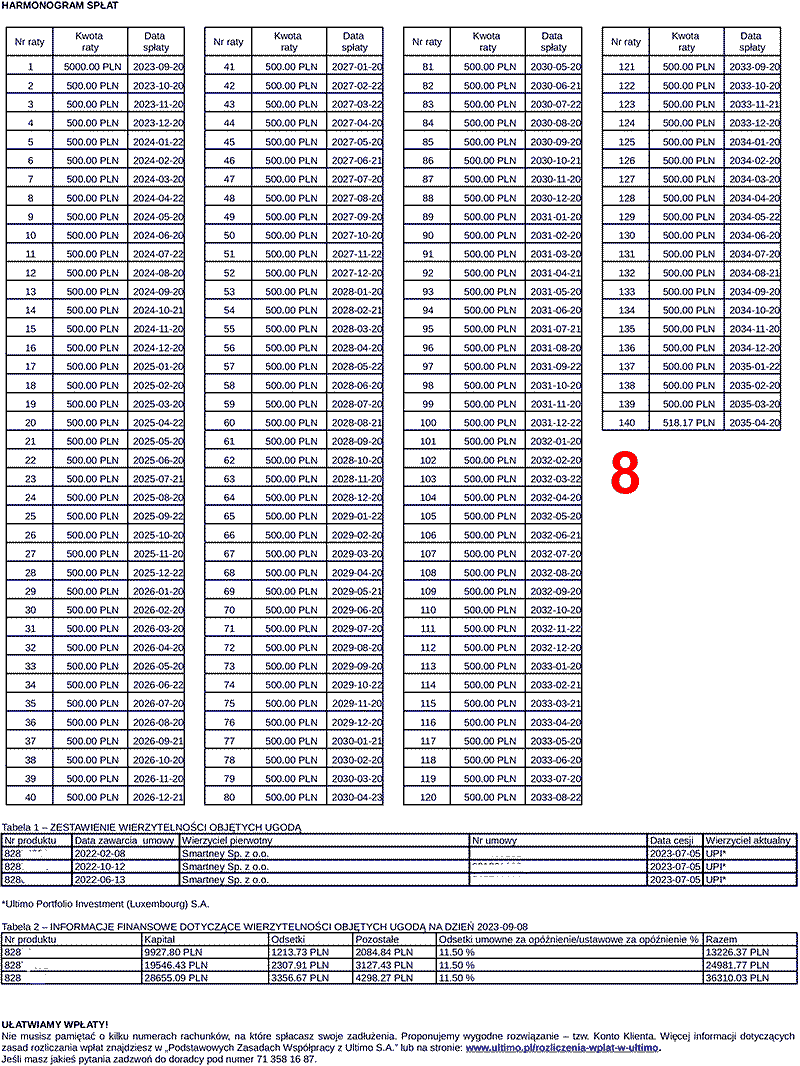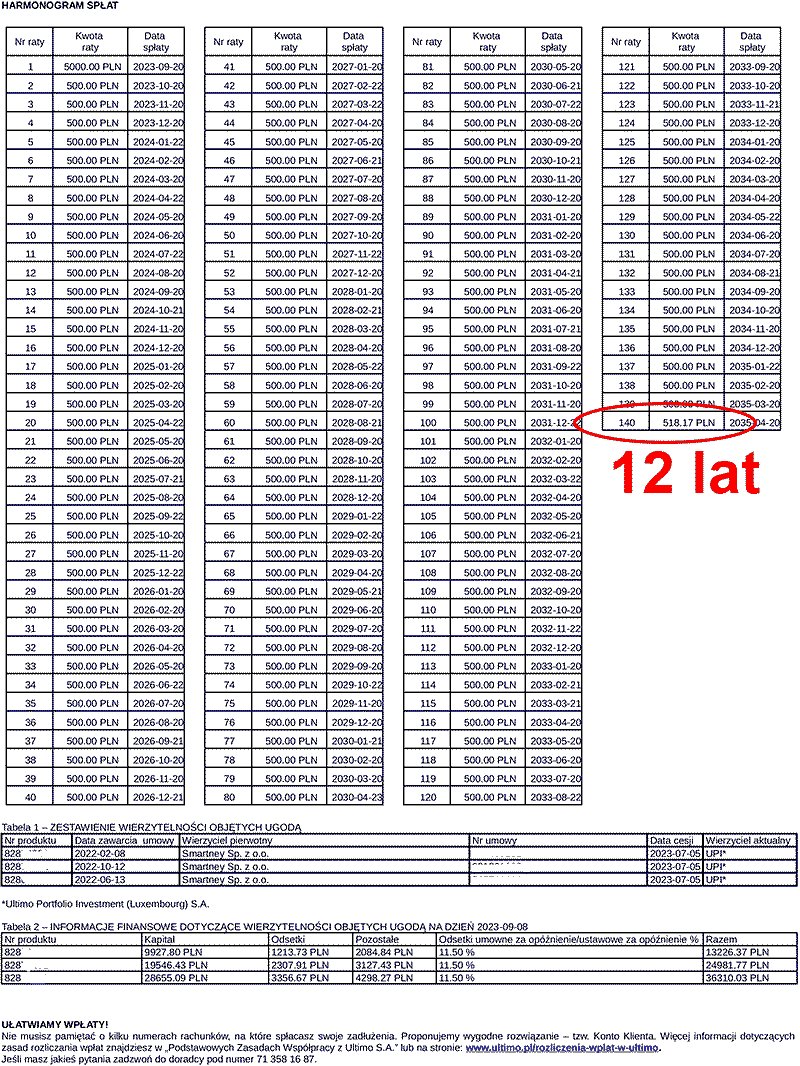
W dodatku okraszone oczekującym umorzeniem części zadłużenia w wielu przypadkach, gdyby Twoja sytuacja finansowa pozwalała kiedyś na wykup długów.
Jak wyjść z pętli długów – podsumowanie
Wiesz, co mówią nasi klienci w trakcie konsultacji zapoznawczych ze swoim opiekunem procesu oddłużania? Najczęściej padają podobne słowa:
Najbardziej w życiu żałuję, że tak późno zdjęłam klapki z oczu
A tymi klapkami są stereotypy na temat wychodzenia z długów. Strach przed windykacją, lęk przed komornikiem powodują paraliż i lęk przed oddłużaniem.

I pokonania tych lęków Ci życzę. Bez pozbycia się ich nie rozpoczniesz procesu oddłużania. A wierzyciele zrobią wszystko, aby strach podsycać. Dlatego też pamiętaj, że rozpoczęcie z nami drogi do wyjścia z długów zaczyna się od całkowitego odcięcia Cię przez opiekuna od kontaktów z windykacją. Abyś przestał być karmiony strachem, który wywołuje paraliż i niemoc w przełamaniu się ku pozbyciu się długów.
Jeśli już teraz i na szybko chcesz zobaczyć na przykład to, jak naprawdę wygląda windykacja, polecam nasz autorski Poradnik Antywindykacyjny jako lekturę na sprawdzenie, czym różni się Twoje wyobrażenie o windykacji od rzeczywistości opisanej przez osoby, które z windykacją konfrontują się każdego dnia.
FAQ: jak wyjść z długów nie mając pieniędzy
Czy można wyjść z długów bez pieniędzy?
Tak. Kluczem jest legalna przerwa w spłacie, po której długi trafiają do funduszy sekurytyzacyjnych. Te, inaczej niż pierwotni wierzyciele, oferują niskie raty i częściowe umorzenia, co umożliwia wyjście z zadłużenia nawet przy bardzo ograniczonych dochodach.
Czym różni się ugoda ratalna od upadłości konsumenckiej?
Ugoda ratalna to dobrowolne porozumienie z wierzycielem: dostajesz rozłożenie długu na niskie raty, często z częściowym umorzeniem. Upadłość konsumencka to postępowanie sądowe pod nadzorem syndyka, które może trwać do 7 lat i nie zawsze kończy się umorzeniem — sąd może nałożyć plan spłaty bez umorzenia choćby złotówki.
Czy fundusz windykacyjny może umorzyć część długu?
Tak. Fundusze sekurytyzacyjne, które skupują długi od banków i firm pożyczkowych, często zgadzają się na częściowe umorzenie — szczególnie gdy sytuacja finansowa dłużnika jest trudna, a alternatywą jest dla nich wieloletnie dochodzenie należności. Umorzenia rzędu kilkudziesięciu procent są realne po profesjonalnych negocjacjach.
Dlaczego lichwiarskie refinansowanie to zły sposób na wyjście z długów?
Pożyczka konsolidacyjna w parabanku ma oprocentowanie wielokrotnie wyższe niż w banku. Zamiast zmniejszyć zadłużenie, zwiększa je — szczególnie gdy dłużnik nie ma zdolności kredytowej w banku i musi korzystać z ofert firm pozabankowych. Efektem jest głębsza spirala zadłużenia, nie wyjście z niej.
Co to jest przerwa w spłacie długów i czy jest legalna?
Przerwa w spłacie to celowe wstrzymanie płatności wobec wierzycieli w celu odbudowania płynności finansowej. Jest legalna — dłużnik ma prawo nie spłacać długów, a wierzyciel ma prawo dochodzić ich sądownie. W praktyce, po kilku miesiącach przerwy, wierzytelności są sprzedawane do funduszy, które otwierają zupełnie nowe możliwości ugodowe.
- 12 lat na rynku o zasięgu ogólnopolskim.
- Wcześniej działaliśmy pod nazwą Windykowani.pl
- Jesteśmy polecani przez pracowników większości banków!
- Mówią i piszą o nas: Newsweek, Onet, Polskie Radio, Telewizja Polska i inne.
- Posiadamy wiarygodne i rozpoznawalne certyfikaty takie jak raport BIG (Biuro Informacji Gospodarczej).
- Setki pozytywnych opinii i wygranych spraw popartych case study.
Zadzwoń do nas bezpłatnie – pomożemy Ci zlikwidować dług!


- Nie posługujemy się kupionymi zaświadczeniami o rzetelności i wiarygodności. Na pewno widziałeś takie certyfikaty:
- Możesz im wierzyć, ale czy masz pewność dobrej weryfikacji? My idziemy krok dalej, dając Ci do ręki raport z BIG. Sprawdź nas klikając poniżej. Raport otworzy się automatycznie.

Zadzwoń do nas bezpłatnie – pomożemy Ci zlikwidować dług!


Dzień dobry, mam pytanie, co w takim razie robić z naliczanymi odsetkami od opóźnień zapłaty? Jeżeli da się zignorować windykacje, komorników, to chyba naliczanych kar i odsetek za niespłacanie pożyczki już nie tak łatwo…
Dzień dobry, gdy jest się dłużnikiem mogącym przejść przez cały opisywany proces, koszty jak oraz cały dług można zredukować, czasem dosyć sporo. To już indywidualna sprawa, opisywaliśmy to np.: https://mamdlugi.pl/negocjacje-z-firma-kruk-sa/
Mój syn ma długi i komornika. Chcę mu pomóc, tylko nie wiem jak. I on chyba się wstydzi tego i nic nie robi. Jednym słowem podał się. Czy mogę mu jakoś pomóc
Zapraszamy na konsultacje. Jeśli jednak syn nie może się przełamać do rozmowy o swoich długach warto zacząć od wizyty w gabinecie psychologa.