

 Reading Time: 12 minutes
Klarna – płatności poczekają
Aktualizacja: maj 2026. Artykuł powstał we wrześniu 2021 roku i wówczas Klarna w Polsce wyglądała na chybiony eksperyment — pięć sklepów partnerskich, mizerna widoczność, niejasne plany rozwoju. Życie zweryfikowało jednak moje wątpliwości brutalnie i jednoznacznie. Dziś Klarna jest dostępna w tysiącach polskich e-sklepów dzięki integracji z PayU oraz Shoperem, ma ponad 1,4 mln polskich użytkowników, działa na Zalando, Airbnb i w setkach innych partnerów. Pod koniec 2024 roku uruchomiła w Warszawie centrum technologiczne, w którym do 2025 roku zatrudniła ponad 100 inżynierów. Co istotniejsze z punktu widzenia tego serwisu — Klarna w Polsce udostępniła opcję „Zapłać w 3 ratach 0%” (zakupy 150–5000 zł) i przeszła z marginesu rynku do roli głównego rozgrywającego BNPL, zaraz obok PayPo i Twisto. Pełny przegląd zmian znajdziesz w nowej sekcji „Co się zmieniło w Klarna od 2021″ oraz w nowej sekcji „Co się stanie, jeśli nie zapłacisz Klarny”, której w pierwotnej wersji nie było, a która z perspektywy zadłużonego jest najważniejsza. Oryginalny tekst pozostaje niezmieniony — był i pozostaje wciąż aktualnym ostrzeżeniem, jak Klarna potrafi się zachować w skomplikowanej sprawie.
Klarna to kolejny program umożliwiający zakupy z odroczonym terminem płatności. Jednak Klarna wydaje się kierować inną filozofią niż na przykład znane z finansowania zakupów w Polsce Twisto.
I to widać już od pierwszej chwili, gdy tylko wejdziemy na stronę Klarna.com.
„Pozwól klientom spróbować, zanim kupią” — taki slogan wita nas przy pierwszych odwiedzinach. Firma zatem w oczywisty sposób zwraca się do sprzedawców, w przeciwieństwie do Twisto, który adresuje swoją ofertę głównie do kupującego.
Tych różnic jest więcej, a w oczywisty sposób porównania do Twisto ciśnie się na usta samo. W końcu obie firmy serwują to samo rozwiązanie. Podane jest ono jednak w zgoła odmienny sposób. Po latach widać też, że obie firmy stały się elementem szerszego trendu — jeśli interesuje Cię, dokąd zmierza cała branża, zerknij koniecznie do tekstu o tym, jak na Zachodzie zaczyna się żegnać z modelem „kup teraz, płać później”.
Zastanówmy się więc, czy Klarna ma szansę zawojować rynek.
Czym jest Klarna?
Klarna to serwis, który, jak już sobie powiedzieliśmy, specjalizuje się w finansowaniu zakupów z odroczoną płatnością. Finansowaniu krótkotrwałym i bezkosztowym (dla płacącego).

Całym przedsięwzięciem zarządza Klarna Bank AB. Tak, firma od kilku lat posiada licencję bankową. I o dziwo nie na Litwie, a w Szwecji, czyli tam, gdzie siedzibę posiada inna firma, która dosyć często pojawia się w naszym serwisie w kontekście długów (Intrum).
Zatem pełny adres firmy to:
Klarna Bank AB (publ), spółka zarejestrowana w szwedzkim Urzędzie Rejestracji Spółek pod numerem 556737-0431, z siedzibą przy Sveavägen 46, 111 34 Sztokholm.
Rezydencja banku sprawia, że z jednej strony podejdziemy do przedsięwzięcia z większym zaufaniem, z drugiej strony może się zdarzyć, że w razie jakichś niejasności skarżyć się można do Integritetsskyddsmyndigheten — być może pociechą będzie, że po angielsku. Warto też pamiętać, że Klarna ma w Polsce swoją spółkę córkę — Klarna Poland sp. z o.o. (KRS 0000907691) z siedzibą przy ul. Prostej 20 w Warszawie. Nie jest to jednak bank, a oddział obsługowy.
Wracając jednak do sedna — oferta Klarna w Polsce jest wciąż skromna, bo kończy się na finansowaniu zakupów i to w jednym wariancie (odroczenie płatności o 30 dni). Myślę, że pomimo tego możemy kibicować nowemu podmiotowi na rynku. Wszak konkurencja działa zawsze ożywczo na pozostałych graczy. Ożywienie może być z czasem całkiem spore, pod warunkiem, że opisywana firma zdecyduje się iść na polskim rynku „na całość” i wprowadzi wszystkie swoje usługi znane z innych krajów.
Póki co, gdyby tak się nie stało, warto zastanowić się
Czy Klarna może zaliczyć w Polsce klapę?
Oczywiście to tylko moje obserwacje ale jest kilka takich punktów, które każą lekko niepokoić się o popularność Klarny.
Koszty użytkowania Klarny
Oczywiście te koszty nie wpływają bezpośrednio na kupującego. Ponosi je sprzedający, który płaci prowizję od każdej transakcji finansowanej przez Klarnę. Zatem z tego faktu powinien wyciągnąć jakieś korzyści, zwłaszcza, jeśli ma płacić za tą usługę drożej, niż za inne dostępne na rynku. A wszystko wskazuje, że będzie drożej niż w konkurencyjnym Twisto.
Nie wiem jaką politykę cenową będzie miała Klarna, ale jeśli taką, jak aktualnie widać to w ich cenniku (do 2,99% + 0,50 zł za transakcję), to niestety nie wróżę świetlanej przyszłości. Musieliby znacznie zejść ze swojej prowizji, aby trafić do bramek płatniczych. I ta prowizja według mnie jest pierwszą przeszkodą do dynamicznego rozwoju. Firma zgarnia od sprzedawcy — według cennika. W bramce płatniczej opłaty są niższe, no i co istotne, część tej prowizji zgarnia sama bramka płatnicza. Co ja tak z tymi bramkami płatniczymi? Chodzi o
Powszechność usługi
A to bramki płatnicze w mojej opinii decydują o tym, jak popularna będzie dana metoda płatności. Czy ktoś sądzi, że BLIK miałby taką pozycję jak dzisiaj gdyby nie miał aspiracji stać się powszechną usługą? Gdzie byłby ten system, gdyby ta metoda nie pojawiła się w zasadzie w każdym sklepie internetowym, tuż obok płatności kartą i przelewem? Czy zauważyłeś, że u jednego z większych operatorów płatności w Polsce, jako czwarta opcja pojawia się Twisto? Również w naszym portalu? Zresztą BLIK po latach poszedł jeszcze dalej — sam wszedł w model płatności odroczonych BNPL.
Bramki płatnicze wydają się być kluczowe w dotarciu do jak największego grona potencjalnych użytkowników takich płatności. Chodzi o to, że sklep, jeśli tylko chce oferować taką płatność, nie musi w zasadzie robić nic. Zatem dość, że prowizje na bramkach są niższe, to i nie wymagają pracy czy kolejnych formalności.
Wdrożenie odbywa się bez udziału poszczególnych sklepów, po prostu niemalże każdy sklep korzystający z PayU oferuje dziś płatności Twisto. A jeśli nie bezpośrednio, to zawsze możesz podpiąć darmową wirtualną kartę do Google Pay czy Curve i świat stoi otworem.
I to jest metoda zdobywania rynku. Polski rynek płatności bywa specyficzny. I zdaje się, że nie wszystkie firmy, wchodzące z ofertą na Polski rynek, mają tego świadomość.
Potrzebujecie dowodu na to, że indywidualna droga wybrana przez Klarnę nie jest efektywna? Proszę bardzo. Otóż na ten moment jako partnerzy na stronie wymienionych jest…5 sklepów.

Być może to jednak w przyszłości się zmieni, bowiem „na zachodzie” na użytkowników czeka więcej usług niż w Polsce (np. zakupy na raty), ale i w polskim serwisie można znaleźć takie opisy:
„(…) w przypadku korzystania z jednej z naszych usług Zapłać teraz, Zapłać później lub Podzielona płatność lub gdy chcesz wystąpić o wydanie karty Klarna albo skorzystać z naszej karty jednorazowej (dostępnej w aplikacji) (…)”
Sugerują one, że firma albo szykuje sobie grunt pod nowe usługi, albo po prostu przy tłumaczeniu regulaminów posłużono się metodą kopiuj/wklej z np. angielskiej wersji serwisu.
Po co tyle danych?
Inną kwestią jest proces zapłaty Klarną za zakupy — przy pierwszej płatności należy podać numer telefonu, i potwierdzić go SMS-em, imię i nazwisko, adres oraz numer PESEL. Sporo jak na metodę płatności, sporo nawet w odniesieniu do Twisto, gdzie również odroczymy płatność, a weryfikacja wymaga w zasadzie numeru telefonu i adresu e-mail.
Oczywiście większa ilość danych pozwala m.in. na lepszą selekcję klienta. Numer PESEL spokojnie pozwala weryfikować płacącego w różnych bazach typu BIG InfoMonitor.
Techniczne niedociągnięcia
Problemy z procesem płatności opisywane były w innych serwisach, więc nie będę tutaj nad nimi się rozwodził. Z mojej strony dosyć kuriozalnym jest błąd, jaki występuje przy próbie przejścia ze strony opisywanej firmy do niektórych sklepów partnerskich. Po kliknięciu w link do danego sklepu pojawia się bowiem taki oto komunikat:

Co po Polsku oznacza: Klarna nie była w stanie zweryfikować bezpieczeństwa następującej witryny, którą zamierzasz odwiedzić. Może to być bezpieczna strona lub strona phishingowa. Zastanów się dokładnie przed kontynuowaniem:
Komunikat znany z przeglądarek, gdy zmierzasz na stronę podejrzewaną o nieuczciwe praktyki. Chyba żaden sklep on-line nie chciałby takiej „reklamy”. Ja osobiście nie znając sklepu, po takim komunikacie od razu robię w tył zwrot.
Pisałem o tym przy Twisto, więc wspomnę i tutaj: co oni mają z tymi nawiązaniami do chrześcijaństwa? Was też już mdli, gdy widzicie po raz kolejny reklamę wykorzystującą te same nawiązania? Dzisiaj parodiowanie chrześcijańskich symboli religijnych jest niemal tak popularne jak smarowanie twarzy tortem w niemym filmie…i równie porywające.
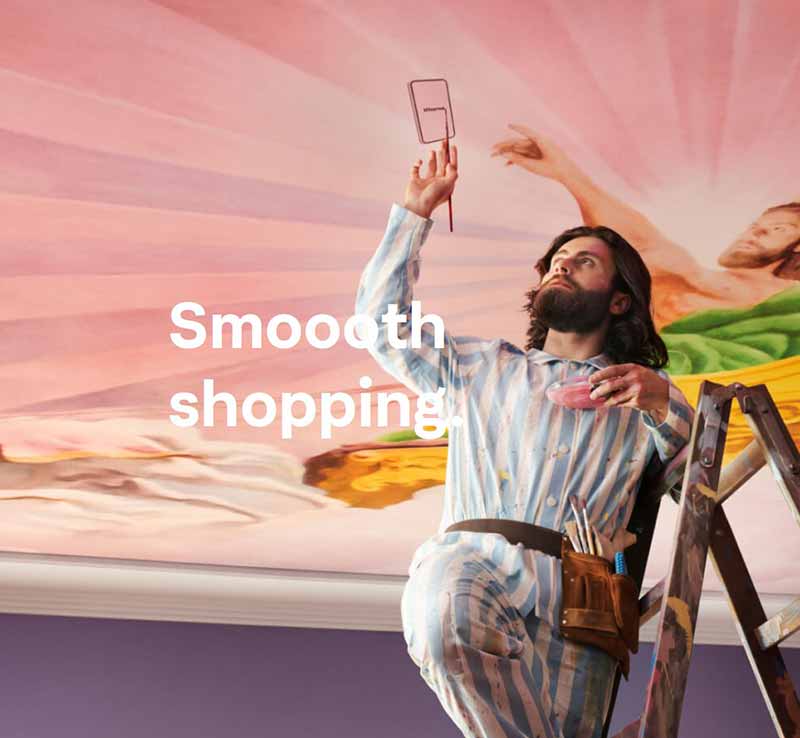
źr. klarna.com
Co się zmieniło w Klarna od 2021 roku?
Pisząc oryginalny tekst, byłem przekonany, że Klarna w Polsce ma duże szanse, by zostać niszową ciekawostką dla 5 sklepów partnerskich. Pomyliłem się — i to ostro. Oto, co realnie wydarzyło się w ciągu kilku lat.
Klarna weszła do PayU i Shoper
To, co według mnie miało zdecydować o klapie — czyli omijanie bramek płatniczych — przestało być problemem. Klarna jest dziś dostępna jako metoda płatności PayU „Płacę później”, integruje się także bezpośrednio z platformą Shoper. To dało jej dostęp do tysięcy polskich e-sklepów bez konieczności indywidualnych podpisywań umów. Dodatkowo z Klarny korzystają duże marki: Zalando, Airbnb, IQOS — i to nie tylko z opcji „Zapłać za 30 dni”, ale również z nowości, której w 2021 roku w Polsce nie było.
Pojawiła się opcja „Zapłać w 3 ratach 0%”
W styczniu 2025 roku Klarna rozszerzyła w Polsce ofertę o płatność rozłożoną na 3 nieoprocentowane raty (zakupy w przedziale 150–5000 zł). Pierwsza rata jest pobierana w momencie zakupu, kolejne dwie — co 30 dni. Jeśli spłacisz w terminie, nie zapłacisz nic ponad cenę zakupu. Jeśli się spóźnisz — naliczane są odsetki ustawowe za opóźnienie, a po dłuższym czasie sprawa trafia do windykacji. Limit wynosi 7000 zł w opcji 30-dniowej i 5000 zł w opcji ratalnej, w obu przypadkach po pozytywnej weryfikacji w BIK i BIG.
1,4 mln polskich użytkowników
To liczba, którą podaje sama Klarna i jej partnerzy (Shoper). W kontekście rynku, gdzie liderem jest PayPo z kilkoma milionami klientów, a Twisto po przejęciu przez Param dynamicznie się rozrasta, Klarna już zdecydowanie nie jest egzotycznym, niszowym graczem. To trzeci poważny dostawca BNPL w Polsce. Co warte odnotowania — w listopadzie 2024 fintech ogłosił otwarcie centrum technologicznego w Warszawie i deklarację zatrudnienia ponad 100 inżynierów do 2025 roku.
Co się stanie, jeśli nie zapłacisz Klarny?
Tej sekcji w oryginalnym tekście nie było, bo w 2021 roku Klarna w Polsce była ciekawostką. Dziś, gdy jest jednym z poważnych graczy BNPL, każdy potencjalny użytkownik powinien wiedzieć, co go czeka, jeśli sprawa pójdzie nie po jego myśli. Wbrew temu, co mówi reklama, Klarna to nie „darmowe zakupy”. To kredyt konsumencki regulowany ustawą z 12 maja 2011 r. — i tak właśnie traktuje go prawo.
Etap 1: przypomnienia i odsetki ustawowe
Po przegapieniu terminu Klarna podejmie próbę pobrania środków, a następnie zacznie wysyłać przypomnienia: mail, SMS, powiadomienie push w aplikacji. Po krótkim czasie do kwoty zadłużenia doliczane są odsetki ustawowe za opóźnienie (art. 481 Kodeksu cywilnego). To nie są wartości astronomiczne na poziomie chwilówek, ale każdy dzień zwłoki pieniądze kosztuje.
Etap 2: windykacja zewnętrzna i wpis do BIK/BIG
Klarna oficjalnie informuje, że w przypadku braku spłaty „może nawiązać współpracę z zewnętrzną agencją w celu windykacji należności”. Innymi słowy — sprawa trafia do firmy windykacyjnej, najczęściej już na poziomie pierwszej kwarantanny. Równolegle informacja o zaległości trafia do biur informacji kredytowej. Klarna jawnie deklaruje, że analizuje dane z BIK i BIG przed każdą transakcją, co oznacza, że również tam dopisuje informacje o własnych dłużnikach.
Etap 3: sprzedaż długu do firmy windykacyjnej
Jeśli minęło kilka miesięcy, a Ty wciąż nie zapłaciłeś — Klarna może sprzedać Twój dług funduszowi sekurytyzacyjnemu. W przypadku BNPL najczęstszymi nabywcami są KRUK, Intrum oraz BEST. I to jest moment, w którym z perspektywy dłużnika otwiera się — paradoksalnie — pole do negocjacji umorzenia 30 do 80% długu lub rozłożenia spłaty na nieoprocentowane raty. Z samą Klarną negocjować jest trudno (kontakt głównie przez infolinię i szwedzkie procedury), z firmą windykacyjną już znacznie łatwiej — bo ona kupiła Twój dług za ok. 20% wartości i każda spłata to dla niej zysk.
Przedawnienie
Dług w Klarnie podlega standardowemu 3-letniemu okresowi przedawnienia jako roszczenie z działalności gospodarczej. Pamiętaj jednak, że każda częściowa wpłata, każdy kontakt z windykatorem typu „proszę o rozłożenie na raty” — to uznanie długu i przerwanie biegu przedawnienia. Termin biegnie wtedy od nowa. Klarna i wszyscy windykatorzy, którzy przejmą po niej dług, doskonale o tym wiedzą.
Wnioski na maj 2026. Klarna w Polsce się zadomowiła i — wbrew moim wątpliwościom z 2021 roku — jest poważnym graczem. Z perspektywy zadłużonego oznacza to dwie rzeczy. Po pierwsze: łatwiej w nią wpaść (jeden klik w bramce PayU), więc rośnie ryzyko impulsywnych zakupów na kredyt. Po drugie: gdy się wpadnie, Klarna zachowuje się jak każdy inny bank — wpis do BIK, windykacja, sprzedaż długu. „Zapłać za 30 dni” brzmi niewinnie, ale ekonomicznie to ta sama pożyczka, co chwilówka. Tylko z lepszym marketingiem.
FAQ — najczęstsze pytania o Klarna
Czy Klarna sprawdza w BIK i BIG?
Tak. Klarna przy każdej transakcji wykonuje zautomatyzowaną ocenę zdolności kredytowej i analizuje dane z biur informacji kredytowej (m.in. BIK i BIG). Jeśli masz aktywne zaległości u innych podmiotów, możesz dostać odmowę finansowania. Klarna sprawdza terminowość spłaty Twoich innych pożyczek przed każdym zakupem.
Co się stanie, jeśli nie spłacę Klarny w terminie?
Klarna podejmie kilka prób pobrania środków, a następnie wyśle Ci przypomnienia (mail, SMS, push w aplikacji). Po terminie naliczane są ustawowe odsetki za opóźnienie zgodnie z art. 481 Kodeksu cywilnego. Jeśli dług nie zostanie spłacony, Klarna przekazuje sprawę zewnętrznej agencji windykacyjnej. Po kilku miesiącach wierzytelność może zostać sprzedana funduszowi sekurytyzacyjnemu typu KRUK czy Ultimo.
Czy Klarna to pożyczka i czy wpływa na zdolność kredytową?
Tak. Płatność odroczona Klarna oraz raty 0% to z prawnego punktu widzenia kredyt konsumencki regulowany ustawą z dnia 12 maja 2011 r. Korzystanie z Klarny nie wpływa negatywnie na scoring BIK, o ile spłacasz w terminie. Opóźnienia natomiast trafiają do biur informacji kredytowej i mogą obniżyć Twoją zdolność kredytową w bankach.
Czy mogę negocjować dług w Klarna?
Z samą Klarną negocjacje są trudne, ponieważ firma działa szwedzką procedurą i kontakt odbywa się głównie przez infolinię. Realne pole do negocjacji pojawia się dopiero po sprzedaży długu do firmy windykacyjnej takiej jak KRUK, Intrum czy BEST. Wówczas można uzyskać umorzenie 30 do 80 procent zadłużenia lub rozłożenie spłaty na nieoprocentowane raty.
Po jakim czasie przedawni się dług w Klarnie?
Dług z tytułu płatności Klarna przedawnia się po 3 latach (jako roszczenie z działalności gospodarczej zgodnie z art. 118 Kodeksu cywilnego). Termin biegnie od dnia, w którym płatność miała zostać uregulowana. Uwaga: każde uznanie długu (np. częściowa wpłata, prośba o rozłożenie na raty) przerywa bieg przedawnienia i termin zaczyna biec od nowa zgodnie z art. 123 i 124 Kodeksu cywilnego.


