

 Reading Time: 13 minutes
Umorzenie długu – kiedy jest możliwe i jak je uzyskać
Umorzenie długu oznacza, że wierzyciel albo sąd zwalnia Cię z obowiązku spłaty. Dług przestaje istnieć, a Twoje dane znikają z BIG i giełd długów. Brzmi jak marzenie, ale to realny i codzienny element wychodzenia z długów, pod warunkiem że wiesz, których zobowiązań dotyczy i jaką drogą się do niego dochodzi.
W tym poradniku znajdziesz konkretne odpowiedzi: które długi da się umorzyć w całości, a które tylko częściowo, jak wygląda umorzenie po sprzedaży wierzytelności, czy komornik może umorzyć dług, jak to działa przy alimentach oraz wzór wniosku o umorzenie do pobrania. Napiszę też uczciwie, kiedy taki wniosek ma sens, a kiedy jest stratą czasu.
Czym jest umorzenie długu?
Umorzenie długu ma miejsce wtedy, gdy dłużnik zostaje zwolniony z obowiązku spłaty zadłużenia. Może być elementem ugody z wierzycielem, konsekwencją upadłości konsumenckiej albo skutkiem wygranej sprawy w sądzie. Umorzenie bywa całkowite (najczęściej na mocy wyroku) lub częściowe (najczęściej w drodze ugody).
Częściowe umorzenie długu
Prawie każdy dług po sprzedaży (cesji) da się częściowo umorzyć. Firma windykacyjna kupiła go za część wartości nominalnej, więc ma realne pole do ustępstw, czego pierwotny wierzyciel zwykle nie miał.
Nasza kancelaria, według naszej wiedzy jako jedyna w Polsce, gwarantuje każdemu klientowi umorzenie minimum 30% długu, jeśli powierzy nam negocjacje umorzenia zadłużenia.

W tym przypadku mamy umorzenie 60% zadłużenia: klient wpłaca wierzycielowi 40% wartości długu, a reszta zostaje umorzona.
Całkowite umorzenie długu

Wyrok sądu wywołuje skutek w postaci całkowitego umorzenia długu. Zobowiązanie przestaje istnieć i nigdy więcej się nie pojawi.
Co zyskujesz dzięki umorzeniu?
Dług przestaje istnieć, a Twoje dane znikają z BIG i giełd długów. Jeśli tkwisz w pętli zobowiązań, każde umorzenie zmniejsza liczbę wierzycieli w Twoim portfelu i przybliża wyjście ze spirali. Dlatego przy wielu długach kluczowe jest wychwycenie tych, które da się umorzyć w całości albo w części.
Kosztownym błędem jest spłacanie długów, które można umorzyć. Chodzi zwłaszcza o pożyczki z kosztami przekraczającymi ustawowe limity, na przykład Profi Creditm Aasa czy Netcredit albo Axi Card. Znamienne, że windykacja właśnie tych wierzycieli bywa najbardziej natarczywa. Stąd częsty błąd: pod presją telefonów dłużnik wydaje ostatnie pieniądze na zobowiązania, których wcale nie musiałby spłacać.

Kiedy dochodzi do umorzenia długu?
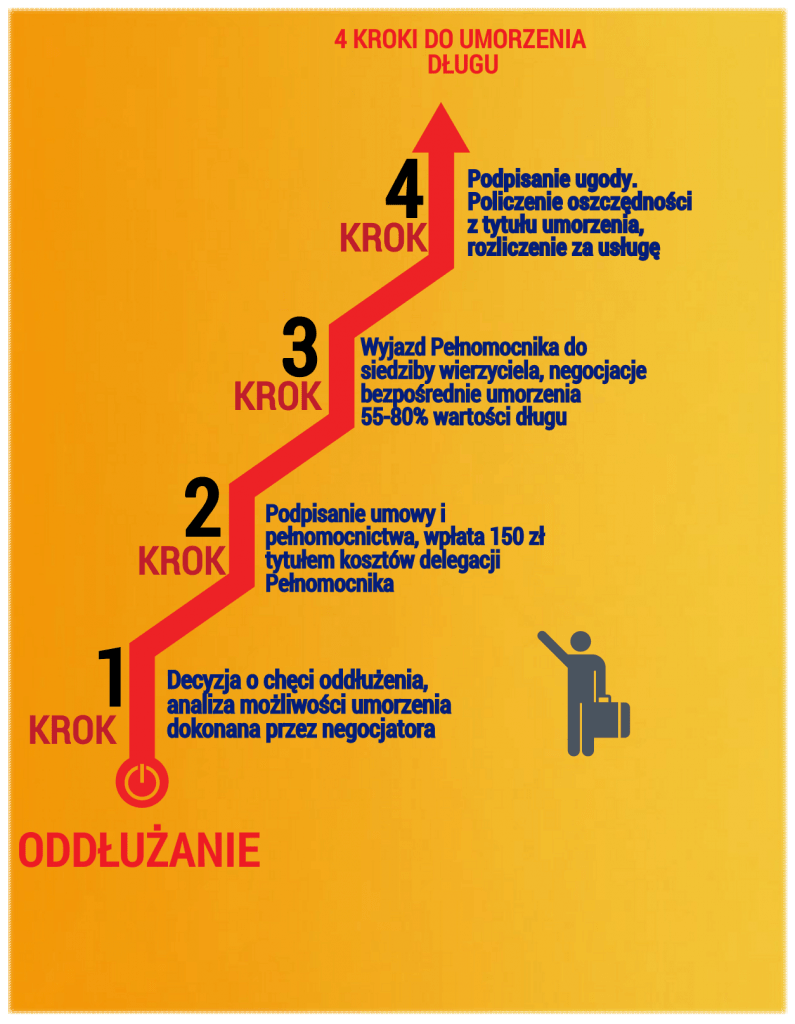
Możliwości są dwie: z obowiązku spłaty zwalnia Cię wierzyciel albo sąd. To, czy Twój dług nadaje się do umorzenia w drodze negocjacji, sprawdza się rozpoczynając rozmowy z wierzycielem, ale nie samodzielnie. Do takich zadań deleguje się negocjatora.
Negocjacje są tylko przygotowaniem do umorzenia. Ostateczną decyzję, po zapoznaniu się z wynegocjowanymi warunkami, podejmujesz wyłącznie Ty. Pełnomocnik nie podpisuje za Ciebie żadnych zobowiązań ani ugód. Robisz to sam, gdy zaakceptujesz warunki i otrzymasz pisemną ugodę od wierzyciela.
Jak wygląda finał negocjacji?
W ciągu kilku dni od zaakceptowania warunków dostajesz propozycję ugody z umorzeniem, zawsze w formie pisemnej. Może wyglądać tak:

Dług klienta wynosił ponad 28 000 zł. Negocjacje z firmą windykacyjną doprowadziły do umorzenia 22 688,92 zł.
Zawieram umowę i dokonuję
Cena: 150,00 zł
Aktualny czas realizacji: 24 godz.
Ile kosztuje umorzenie długu?
Wynagrodzenie pobieramy wyłącznie za wykonaną pracę, zgodnie z umową. Stała prowizja to 10% wartości Twoich oszczędności wynikających z umorzenia, płatna po wykonaniu zlecenia.
Zaliczka na pokrycie kosztów pełnomocnictwa to 150 zł, zwrotna, odliczana od wynagrodzenia za sukces. Nie pobieramy opłat za obietnice, więc rozliczamy się dopiero wtedy, gdy trafi do Ciebie ugoda gwarantująca umorzenie.
Czy chwilówki i pożyczki pozabankowe można umorzyć?
Umorzenie długów pozabankowych to jeden z filarów planu wychodzenia z długów, czyli oddłużania. Przy układaniu planu analityk szuka przede wszystkim tych zobowiązań, które da się umorzyć całkowicie albo przynajmniej w połowie, bo to one decydują o końcowym efekcie.
Które pożyczki nadają się do umorzenia?
- Finpomoc, Dobra Kasa, Prosta Pożyczka, Szybka Gotówka – umorzenie całkowite jest najczęściej możliwe,
- Smartpożyczka, Avinto, Pożyczka Plus, Wandoo i każda inna chwilówka, która była refinansowana,
- Profi Credit, Aasa, Wonga, Kredyt OK i inne pożyczki z kosztami niezgodnymi z ustawą antylichwiarską,
- Axi Card, NetCredit, Cardina i inne karty kredytowe z kosztami przekraczającymi dopuszczalne limity.
To umorzenia realizowane na drodze prawnej, nie polubownej. Przy pożyczkach ratalnych umorzeniu ulega zwykle część pozakapitałowa, czyli koszty, prowizje i odsetki. Sam kapitał, czyli pieniądze, które faktycznie wpłynęły na Twoje konto, najczęściej pozostaje do spłaty. O wyniku zawsze decyduje sąd na podstawie konkretnej umowy, dlatego typowanie spraw poprzedza analiza dokumentów.
Umarzaniem długów zajmują się u nas dwie osoby. Negocjator prowadzi częściowe umorzenia polubowne po sprzedaży wierzytelności, a adwokat całkowite umorzenia na drodze sądowej. Więcej o metodzie sortowania długów znajdziesz w tekście o oddłużaniu chwilówek.
Jak umorzyć dług w chwilówce bez sądu?
Droga polubowna zwykle prowadzi przez sprzedaż wierzytelności. Dopóki dług należy do firmy pożyczkowej, pola do ustępstw prawie nie ma. Gdy trafi do nabywcy, na przykład do KRUK, otwiera się przestrzeń na ugodę z umorzeniem, często od 30% wzwyż. Poniżej przykład takiego porozumienia:

Umorzenie bez czekania na sprzedaż długu
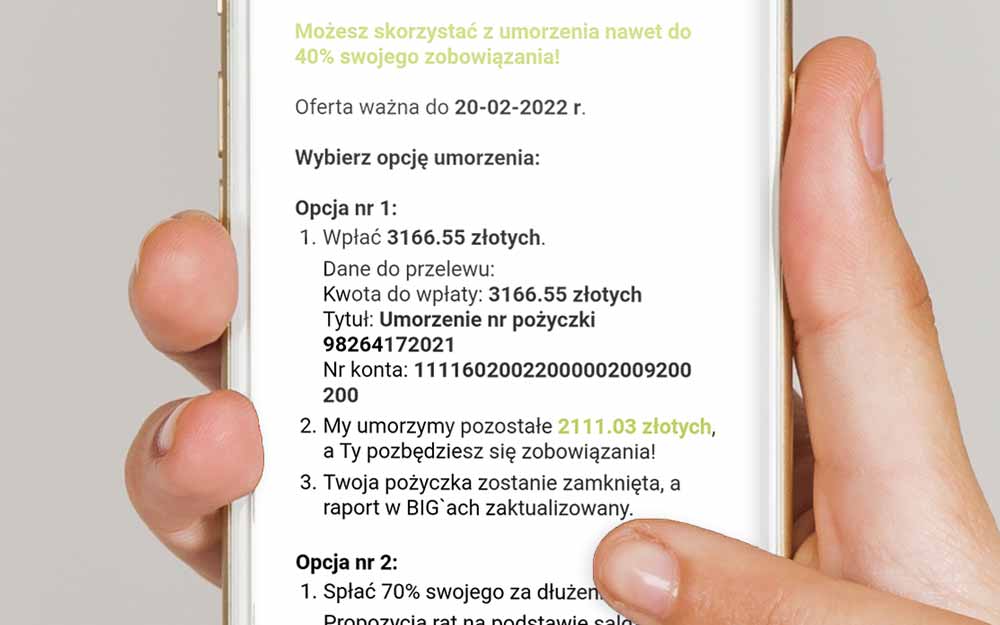
Zdarza się, choć rzadziej, że propozycja przychodzi jeszcze od samej firmy pożyczkowej. Dzieje się tak, gdy ma ona zbyt wiele niespłaconych zobowiązań albo gdy jej produkty są na tyle wątpliwej jakości, że nie ma chętnych na zakup pakietu. O takiej możliwości dłużnik dowiaduje się zwykle mailem.
Przykład pierwszy, Miloan, z propozycją umorzenia sięgającą 50% zadłużenia:

Przykład drugi, Vivigo. Tu warto uporządkować nazwy, bo łatwo się pogubić: Vivigo to marka, która do stycznia 2025 roku nazywała się Vivus, a stoi za nią spółka Soonly Finance (do 2022 roku Vivus Finance). To cały czas ten sam pożyczkodawca, zmieniły się tylko nazwy.

Zanim taka propozycja nadejdzie, klient przechodzi zwykle przez etap intensywnej windykacji. Celem wierzyciela nie jest bowiem umorzenie, tylko odzyskanie całości długu. Propozycja ugody pojawia się dopiero wtedy, gdy ta droga zawiedzie.
Dłużnik, który wie, że część chwilówek da się umorzyć, nie reaguje panicznie na straszenie sądem i komornikiem. Spokojnie czeka na propozycję ugody. Zastrzeżenie jest jednak istotne: czekać można tylko wtedy, gdy wiesz, że akurat przy tym wierzycielu zwłoka nie grozi szybkim pozwem. To ustalenie wymaga analizy, a nie zgadywania.
Wniosek o umorzenie długu – wzór i kiedy ma sens
Powiem wprost: umorzenia nie dostaje się z litości. Wierzyciel nie umorzy długu dlatego, że opiszesz mu trudną sytuację rodzinną czy utratę pracy. Sam wniosek, wysłany do firmy pożyczkowej w nadziei na zmiękczenie serca, w większości przypadków niczego nie zmieni.
Są jednak sytuacje, w których pismo jest właściwym narzędziem i wtedy warto je złożyć poprawnie:
- umorzenie długu alimentacyjnego wobec funduszu alimentacyjnego, gdzie decyzję podejmuje organ administracji na wniosek,
- umorzenie należności wobec ZUS, urzędu skarbowego lub gminy, gdzie procedura wnioskowa jest przewidziana przepisami,
- wniosek o umorzenie odsetek połączony z realną propozycją spłaty kapitału w ratach, bo tu wierzyciel ma interes w porozumieniu,
- pismo do wierzyciela po cesji, jako element negocjacji, a nie prośba.
Poprawnie skonstruowany wniosek zawiera dane wierzyciela i dłużnika, oznaczenie zadłużenia (numer umowy, kwota), krótki opis okoliczności, a przy wniosku o umorzenie odsetek także propozycję spłaty pozostałej kwoty w ratach. Pismo trzeba własnoręcznie podpisać.
Wzór wniosku o umorzenie długu do pobrania
Poniżej znajdziesz gotowy wzór. To wzorzec formalny: liczy się w nim nie tyle treść opisu, co poprawne oznaczenie zadłużenia i konkretna propozycja. Kliknij w obrazek, aby pobrać plik PDF.

Jeśli Twoim celem jest realne zmniejszenie zadłużenia, samo pismo nie wystarczy. Najpierw trzeba ustalić, które długi w ogóle nadają się do umorzenia, a które lepiej rozłożyć na raty. Taką analizę robimy bezpłatnie i to od niej warto zacząć.

Czy komornik może umorzyć dług?
Nie. To jedno z najczęstszych nieporozumień, biorące się z pisma o umorzeniu postępowania egzekucyjnego, które wielu dłużników odczytuje jako umorzenie długu.
Komornik nie jest wierzycielem, a zwolnić z obowiązku spłaty może wyłącznie wierzyciel albo sąd. Umorzenie egzekucji oznacza tylko zakończenie tego konkretnego postępowania, najczęściej z powodu jego bezskuteczności. Dług istnieje dalej, a wierzyciel może wszcząć egzekucję ponownie.
Co więc realnie zrobić, gdy sprawa jest już u komornika? Negocjować z wierzycielem, bo to on decyduje. W praktyce da się doprowadzić do ugody, w której wierzyciel wycofuje egzekucję w zamian za spłatę ratalną, czasem z umorzeniem części zadłużenia. Warto też sprawdzić, czy tytuł wykonawczy powstał prawidłowo, bo wadliwie doręczony nakaz zapłaty daje podstawę do obrony.
Umorzenie a przedawnienie długu
To dwie różne rzeczy, choć notorycznie się je myli. Przedawnienie nie umarza długu: zobowiązanie istnieje dalej, tyle że wierzyciel traci możliwość skutecznego dochodzenia go przed sądem.
Ta różnica ma jednak dla Ciebie ogromne znaczenie praktyczne. Od lipca 2018 roku, zgodnie z art. 117 § 2(1) Kodeksu cywilnego, sąd bada przedawnienie roszczenia wobec konsumenta z urzędu. Nie musisz podnosić zarzutu, sąd sam powinien powództwo oddalić. Wcześniej trzeba było się na przedawnienie powołać, inaczej zapadał wyrok zasądzający.
W praktyce oznacza to, że przedawnionego długu konsumenckiego wierzyciel nie wyegzekwuje przez sąd i komornika. Może natomiast dalej prosić o dobrowolną zapłatę: wysyłać wezwania, dzwonić, kierować windykację terenową. I tu czai się pułapka: jeśli uznasz przedawniony dług, na przykład podpisując ugodę albo wpłacając choćby drobną kwotę, ochrona znika. Dlatego przy starych długach nigdy nie płać ani nic nie podpisuj, zanim nie sprawdzisz ich statusu.
Terminy: roszczenia z kredytów i pożyczek przedawniają się co do zasady po 3 latach, a stwierdzone prawomocnym wyrokiem po 6 latach, przy czym koniec terminu przypada na ostatni dzień roku kalendarzowego. Szczegóły opisujemy w tekście o tym, jak działa przedawnienie roszczeń.
Umorzenie długu bankowego
Najrzadszy scenariusz to umorzenie z inicjatywy samego banku. Bywa możliwe, ale nie na wniosek dłużnika, tylko przy zarządzaniu portfelem kredytowym, na przykład gdy bank ma zbyt wiele wypowiedzianych umów i część klientów dostaje propozycję częściowego umorzenia pod warunkiem spłaty reszty.
Znacznie częstszy jest scenariusz drugi: umorzenie po sprzedaży wierzytelności. Po cesji dług bankowy niczym nie różni się od pozabankowego, staje się towarem, który można kupować i sprzedawać. Nabywca zapłacił za niego ułamek wartości, więc chętnie odsprzeda go Tobie z umorzeniem, wciąż notując zysk.

W tym przykładzie bank sprzedał kredyt o wartości 29 643 zł. Negocjacje przyniosły umorzenie 11 720 zł, więc dłużnik zapłacił 17 923 zł zamiast pełnej kwoty, czyli około 60% zobowiązania. Ten sam wniosek złożony wcześniej bezpośrednio w banku zakończyłby się odmową i wezwaniem do spłaty zgodnie z umową.
Umorzenie przez upadłość konsumencką
Trzecia droga to upadłość konsumencka, która może prowadzić do umorzenia całości lub części zobowiązań, zależnie od ustalonego planu spłaty. Jeśli postępowanie pójdzie po myśli dłużnika, długi zostają umorzone. Sąd może jednak umorzyć tylko część, a w skrajnych przypadkach ogłosić upadłość bez umorzenia długów.
Złożenie wniosku o upadłość nie jest równoznaczne z umorzeniem długów. Osoby, które doprowadziły do niewypłacalności celowo lub przez rażące niedbalstwo, muszą liczyć się z dłuższym planem spłaty, a nawet z odmową umorzenia. Szczegóły w poradniku o upadłości konsumenckiej krok po kroku.
Umorzenie długu alimentacyjnego
Tu zasady są zupełnie inne niż przy długach wobec firm. Chodzi o należności wobec funduszu alimentacyjnego, czyli zwrot świadczeń wypłaconych za dłużnika. Umorzenie następuje w drodze decyzji administracyjnej, na wniosek dłużnika, po spełnieniu warunków wskazanych w ustawie o pomocy osobom uprawnionym do alimentów. Nie zależy od wysokości zadłużenia, tylko od tego, jak długo i jak rzetelnie płacisz bieżące alimenty:
- po 3 latach nieprzerwanej spłaty zasądzonych alimentów można wnioskować o umorzenie 30% należności,
- po 5 latach skutecznej egzekucji o 50% wraz z odsetkami,
- po 7 latach, gdy egzekwowana kwota nie była niższa niż wysokość zasądzonych alimentów, nawet o 100%.
Wniosek składa się do organu właściwego wierzyciela, czyli zwykle do urzędu gminy lub miasta, w którym świadczenia były wypłacane. Decyzja jest uznaniowa, więc liczy się udokumentowanie regularności spłat.
Ważne dla dłużników alimentacyjnych: upadłość konsumencka nie umorzy zobowiązań alimentacyjnych. Ten rodzaj długu jest z niej wyłączony, więc pozostanie nawet wtedy, gdy wszystkie pozostałe zobowiązania zostaną umorzone.
Umorzenie długu – pytania i odpowiedzi
Czy komornik może umorzyć dług?
Nie. Komornik nie jest wierzycielem, a z obowiązku spłaty może zwolnić wyłącznie wierzyciel albo sąd. Pismo o umorzeniu postępowania egzekucyjnego oznacza tylko zakończenie tej konkretnej egzekucji, najczęściej z powodu bezskuteczności. Dług istnieje dalej, a wierzyciel może wszcząć egzekucję ponownie.
Jak napisać wniosek o umorzenie długu?
Wniosek powinien zawierać dane wierzyciela i dłużnika, oznaczenie zadłużenia (numer umowy i kwotę), krótki opis okoliczności oraz, przy wniosku o umorzenie odsetek, konkretną propozycję spłaty pozostałej kwoty w ratach. Pismo trzeba własnoręcznie podpisać. Gotowy wzór do pobrania w PDF znajdziesz w tym artykule.
Czy wniosek o umorzenie długu w firmie pożyczkowej ma sens?
Rzadko. Wierzyciel komercyjny nie umarza długu z litości, więc opis trudnej sytuacji zwykle nic nie zmieni. Wniosek ma natomiast realny sens przy należnościach wobec funduszu alimentacyjnego, ZUS, urzędu skarbowego czy gminy, a także jako wniosek o umorzenie odsetek połączony z propozycją spłaty kapitału w ratach.
Po ilu latach przedawnia się dług i czy to to samo co umorzenie?
To dwie różne rzeczy. Roszczenia z kredytów i pożyczek przedawniają się co do zasady po 3 latach, a stwierdzone prawomocnym wyrokiem po 6 latach. Przedawnienie nie umarza długu, ale od lipca 2018 roku sąd bada je wobec konsumenta z urzędu, więc wierzyciel nie wyegzekwuje takiego długu przez sąd i komornika. Uwaga: uznanie długu, na przykład drobną wpłatą, tę ochronę niweczy.
Ile procent długu można umorzyć?
Przy ugodach po sprzedaży wierzytelności najczęściej od 30 do 60%, a w korzystnych przypadkach więcej. Przy zobowiązaniach z wadami prawnymi, takich jak refinansowane chwilówki czy pozabankowe karty kredytowe, możliwe jest umorzenie całkowite na drodze sądowej. Zakres zależy od rodzaju długu, jego wieku i tego, kto jest aktualnym wierzycielem.
Czy da się umorzyć dług alimentacyjny?
Należności wobec funduszu alimentacyjnego owszem, ale wyłącznie decyzją administracyjną na wniosek i po spełnieniu ustawowych warunków: po 3 latach regularnych spłat do 30%, po 5 latach do 50%, a po 7 latach nawet do 100%. Bieżących alimentów wobec dziecka umorzyć się nie da, nie obejmuje ich również upadłość konsumencka.
- 12 lat na rynku o zasięgu ogólnopolskim.
- Wcześniej działaliśmy pod nazwą Windykowani.pl
- Jesteśmy polecani przez pracowników większości banków!
- Mówią i piszą o nas: Newsweek, Onet, Polskie Radio, Telewizja Polska i inne.
- Posiadamy wiarygodne i rozpoznawalne certyfikaty takie jak raport BIG (Biuro Informacji Gospodarczej).
- Setki pozytywnych opinii i wygranych spraw popartych case study.
Zadzwoń do nas bezpłatnie – pomożemy Ci zlikwidować dług!


- Nie posługujemy się kupionymi zaświadczeniami o rzetelności i wiarygodności. Na pewno widziałeś takie certyfikaty:
- Możesz im wierzyć, ale czy masz pewność dobrej weryfikacji? My idziemy krok dalej, dając Ci do ręki raport z BIG. Sprawdź nas klikając poniżej. Raport otworzy się automatycznie.

Zadzwoń do nas bezpłatnie – pomożemy Ci zlikwidować dług!


Rewelacyjny materiał, wartościowy dla każdego
Zadziwiające!
Fantastyczny materiał, bardzo praktyczny i przydatny
Bardzo dziękuję za ten wpis
Brawo za tak szczegółowe omówienie, wszystko jasne i zrozumiałe
Absolutnie zgadzam się. Masz całkowitą słuszność w tej sprawie
Uwielbiam takie posty wartościowe
Bardzo doceniam możliwość przeczytania tego materiału. Warto
Mam długi w kuki,finbo,solven,smart lease,szybka gotówka.vivus,czego konsekwencja jest komornik i splacam do wierzycieli.w niektórych placilam ale juz nie dawalam rady i tu komornik.niektore przedłuzalam o mies.i trzeba bylo wplacic ale tego od dlugu nie odliczyli i koniec.dlugi na ok.50tys
Witam proszę o pomoc mam chwilówki sprzedane do jakiś firm i ostatnio dostałam nakaz sądowy z jakiejś firmy..do zapłaty …..proszę o kontakt
Zapraszamy do kontaktu, niekoniecznie przez komentarz pod artykułem, ale poprzez mail lub telefon. e-mail: kontakt@mamdlugi.pl, telefon (71) 725 41 24
Mam długi w kuki,finbo,solven,smart lease,szybka gotówka.vivus,czego konsekwencja jest komornik i splacam do wierzycieli.w niektórych placilam ale juz nie dawalam rady i tu komornik.niektore przedłuzalam o mies.i trzeba bylo wplacic ale tego od dlugu nie odliczyli i koniec.dlugi na ok.50tys
Czyli jest Pani klasycznym przykładem tego, jak wygląda działanie bez profesjonalnego wsparcia. Korzystając ze skrojonego na miarę programu oddłużeniowego ługi zredukowałyby się, a komornika nie widziałaby Pani na oczy.
WITAM. Posiadam jakieś bardzo stare zadłużenie z przed 10 lat, nie było mnie w kraju w BIK pokazuje jakąś kwotę i nazwę banku napisałem maila do nich w odpowiedzi że nie wiedzą nic i proszą napisać do ich działu wierzytelności, ale cisza więc nie mam się nawet jak dowiedzieć co i jak. Jak mogę się dowiedzieć kto przejął mój dług skoro bank nie wie?
Wziełam komuś kredyt ta osoba nie spłacała i mam 80 tyś długu i komornika
Witam. Mam długi w banku na około 130 tysięcy
Chwilowki tez
Czy można przynajmniej polowe długu umorzyć? Mam dziecko. Nie starcza mi na życie
Dzień dobry. Mam dług w Ultimo, został sprzedany plus jakaś chwilówka. Wszystko sprzed wielu lat. Co jakiś czas grożą mi w pismach komornikiem oraz żądają natychmiast spłaty, podczas gdy ja nie mam tych kwot. Proszę o pomoc. Czy da się tego pozbyć? 🙁
Oczywiście. Gotowe rozwiązanie znajdzie Pani w tym miejscu:
https://mamdlugi.pl/dlugi-w-ultimo
Jest to opis usługi negocjacji umorzeń w firmie Ultimo/
Witam ja mam 40tys długu i mam sprzedane do Kruka i ultimo nie radzę sobie z tym problemem bo nie wiem jak zacząć spłacać dla tego że każdy chce od razu spłatę kredytu całego a ja nie mam jak spłacić proszę o pomoc.
Jest Pani o krok od sukcesu. Pierwszy milowy krok – sprzedanie długów przez wierzycieli – już ma Pani za sobą.
Ostatni, czyli uzyskanie możliwie największego umorzenia lub (wedle Pani życzenia) bezodsetkowego układu ratalnego z niskimi ratami jest już na wcyiągnięcie ręki:
https://mamdlugi.pl/negocjacje-firma-windykacyjna
Witam.mam długi w kruku,getback,Ultimo,upi,kredyt nszi,kredyt nsfiz.faktem tych spraw są umowy ugodowe chciałabym to wszystko umorzyc.
Zapraszam zatem do właściwego tematu:
https://mamdlugi.pl/negocjacje-firma-windykacyjna
proszę o pomoc! moja mama zapetliła sie w kredytach dług to około 65 tys, jest tez komornik , nie wiem jak jej pomóc
Dzień dobry.
Opisywana sytuacja wskazuje, że powinna Pani zainteresować się usługą opisaną na stronie https://mamdlugi.pl/pomoc-w-dlugach/
Proszę o pomoc. Mam przeterminowane chwilówki do 30 dni i ratalne pożyczki. Samych chwilówek uzbierało sie około 50 tys. Jedna chwilówka z NetCredit została sprzedana do InCredit – jest zrobiona cesja. Już sobie nie radzę ze spłatą.
Proszę o pomoc. Mam na karku chwilowki tzw.do 30dni i oprócz tego proficredit, taktofinace, provident i kilka innych
Dzień dobry. Proszę o ratunek z wyjścia z pętli kredytowej.
Witam, mam ok 80 000,00 zł zadłużenia w mbanku – piszę do nas firma RAVEN, chciałabym podpisać ugodę, proszę o poradę. Czy jest jakaś szansa ?
Dzień dobry.
Potrzebujemy więcej szczegółów – proszę pisać na adres kontakt@mamdlugi.pl
Polecam w 100%.Firma uczciwa i kompetentna.Mase dodatkowych pytan ode mnie i cierpliwe odpowiedzi.Sprawa zakonczona mega pozytywnie dla mnie.Polecam z czystym sumieniem.
A jeśli to nie tajemnica, może Pani napisać jakie wysokie umorzenie udało się uzyskać?
poczatkowa kwota byla 2950zl a po ugodzie i dzieki pomocy tej firmy do splaty zostalo 889zl.