

 Reading Time: 9 minutes
Zajęcie komornicze mieszkania za dług o niskiej wartości
Zawiadomienie komornika o wszczęciu egzekucji z nieruchomości za relatywnie niewielki dług, na przykład po niespłaconej chwilówce, to scenariusz, który wzbudza ogromne emocje i strach. Czy komornik faktycznie może zlicytować Twój dom lub mieszkanie za kilka tysięcy złotych długu? Kiedyś było to realne zagrożenie. Dziś prawo stoi po Twojej stronie znacznie mocniej niż kiedykolwiek. Poniżej znajdziesz zaktualizowany i zweryfikowany przewodnik, który wyjaśni, jak działa ta ochrona i co robić, by skutecznie obronić swój majątek.
Od jakiej kwoty komornik może zlicytować mieszkanie?
To jest najważniejszy przepis chroniący dłużników, o którym musisz wiedzieć. Koniec z patologią licytowania mieszkań za drobne długi. Zgodnie z art. 952(1) KPC wierzyciel może złożyć wniosek o wyznaczenie terminu licytacji lokalu mieszkalnego (służącego zaspokojeniu Twoich potrzeb mieszkaniowych) tylko wtedy, gdy wysokość egzekwowanej należności głównej stanowi co najmniej równowartość jednej dwudziestej (1/20) sumy oszacowania tej nieruchomości. Uwaga na sformułowanie: chodzi o termin licytacji, a nie o samo zajęcie.
Przykład praktyczny. Twoje mieszkanie zostało wycenione przez biegłego na 400 000 zł. Jedna dwudziesta tej kwoty to 20 000 zł. Oznacza to, że wierzyciel, którego dług główny (bez odsetek i kosztów) wynosi na przykład 15 000 zł, nie może doprowadzić do licytacji Twojego mieszkania. Jego wniosek w tej sprawie zostanie oddalony. To potężna, ustawowa ochrona przed utratą nieruchomości za niewielkie długi.
Ta ochrona nie jest jednak bezwarunkowa. Art. 952(1) KPC przewiduje trzy ustawowe wyłomy, o których większość poradników milczy, a które potrafią całkowicie zmienić Twoją sytuację:
- Kilku wierzycieli. Jeśli egzekucję prowadzi kilku wierzycieli, ich należności główne sumuje się. Trzy drobne długi po kilka tysięcy złotych mogą wspólnie przekroczyć próg 1/20 i otworzyć drogę do licytacji.
- Skarb Państwa lub wyrok karny. Próg nie obowiązuje, gdy należność przysługuje Skarbowi Państwa albo wynika z wyroku wydanego w postępowaniu karnym.
- Zgoda sądu. Sąd może zezwolić na wyznaczenie licytacji mimo niespełnienia progu, jeśli przemawia za tym wysokość i charakter należności albo brak możliwości zaspokojenia wierzyciela z innego majątku.
Sam przepis, choć słuszny w założeniu, bywa krytykowany jako potencjalnie niekonstytucyjny. Teoretycznie właściciel rezydencji w Konstancinie wartej 25 mln zł mógłby zadłużyć się nawet na 1,2 mln zł i wciąż być chroniony przed licytacją. Na ten moment przepis obowiązuje i stanowi Twoją pierwszą linię obrony.
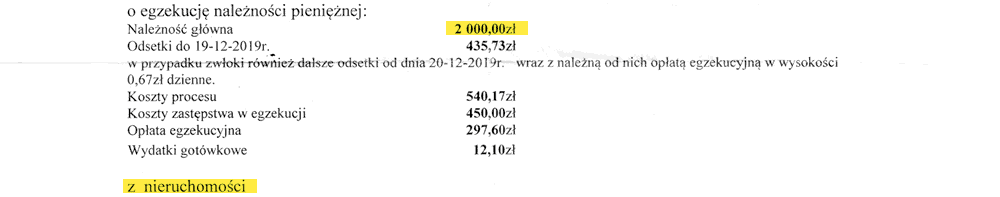
Uważaj jednak: mając dług mniejszy niż 5% wartości nieruchomości, nie możesz ignorować egzekucji. Jeden z naszych klientów boleśnie się o tym przekonał. Jak i dlaczego doszło do zajęcia nieruchomości za dług mniejszy niż kilka tysięcy złotych – przeczytasz w tym materiale.
Zajęcie a licytacja mieszkania: poznaj różnicę
To najważniejsza lekcja. W panice dłużnicy mylą te dwa pojęcia, a to fundamentalny błąd. Zrozumienie różnicy jest kluczem do odzyskania kontroli nad sytuacją.
- Zajęcie komornicze nieruchomości. To pierwszy, formalny krok. Komornik, na wniosek wierzyciela, dokonuje wpisu w księdze wieczystej o wszczęciu egzekucji. Od tego momentu nie możesz skutecznie sprzedać ani darować nieruchomości. To motywator, który ma Cię zmobilizować do spłaty, ale do licytacji jest jeszcze bardzo daleka droga.
- Licytacja komornicza nieruchomości. To ostateczność, publiczna sprzedaż Twojego domu lub mieszkania. Może do niej dojść dopiero po wykonaniu szeregu czasochłonnych czynności i, co najważniejsze, tylko gdy pozwala na to prawo (patrz zasada 1/20).
Jeśli komornik zajął dom, który jest Waszym wspólnym majątkiem, sprawdź też, jak wygląda egzekucja z nieruchomości będącej wspólnością majątkową, bo pytanie o mieszkanie zajęte za długi współmałżonka rządzi się własnymi regułami.
Zajęcie mieszkania krok po kroku: jak to wygląda?
Zanim dojdzie do licytacji, komornik musi przeprowadzić szereg czasochłonnych i kosztownych czynności. Znajomość tej procedury daje Ci czas i narzędzia do obrony.
- Wniosek wierzyciela. Egzekucja z nieruchomości odbywa się wyłącznie na wyraźny wniosek wierzyciela. Komornik nie może podjąć tej decyzji samodzielnie.
- Wpis do księgi wieczystej. Komornik składa wniosek o wpis ostrzeżenia o toczącej się egzekucji, za który pobierana jest stała opłata sądowa.
- Opis i oszacowanie. Najważniejszy i najdłuższy etap. Komornik wzywa Cię do przedstawienia dokumentów, a następnie powołuje biegłego rzeczoznawcę majątkowego, który sporządza operat szacunkowy. Ta wycena jest podstawą ceny wywołania. Masz prawo złożyć skargę na opis i oszacowanie, jeśli uważasz, że wycena jest zaniżona.
- Obwieszczenie o licytacji. Termin pierwszej licytacji można wyznaczyć dopiero po upływie dwóch tygodni od uprawomocnienia się opisu i oszacowania (art. 952 KPC). O terminie komornik zawiadamia Cię listem poleconym.
Cały proces od zajęcia do pierwszej licytacji trwa zazwyczaj od 6 do nawet 18 miesięcy. To jest czas, który musisz wykorzystać na działanie. Jak dokładnie przebiega całość, opisujemy w przewodniku o egzekucji z nieruchomości, a co dzieje się z nieruchomością po zajęciu, w tekście o sprzedaży nieruchomości po wszczęciu egzekucji.
Nieruchomość zagrożona licytacją?
Sprawdź, kto może pomóc w niedopuszczeniu do niej. To były komornik, dziś adwokat specjalizujący się w licytacjach z nieruchomości i pomocy zadłużonym, którym komornik zajął hipotekę.
Co robić, gdy komornik zajął mieszkanie?
Krok 1: Zweryfikuj wniosek wierzyciela
W pierwszej kolejności uzyskaj w kancelarii komornika informację, z jakich składników majątku wierzyciel zażądał egzekucji. Pamiętaj, że do egzekucji z nieruchomości potrzebny jest jego wyraźny wniosek.
Krok 2: Powołaj się na najmniej uciążliwy sposób
Zgodnie z art. 799 KPC organ egzekucyjny stosuje sposób egzekucji najmniej uciążliwy dla dłużnika. Konkretne narzędzie daje art. 799 § 2 KPC: jeżeli egzekucja z jednej części majątku (np. z wynagrodzenia za pracę) oczywiście wystarcza na zaspokojenie wierzyciela, możesz złożyć wniosek o zawieszenie egzekucji z pozostałej części majątku, w tym z nieruchomości, jako rażąco niewspółmiernej.
Krok 3: Wykorzystaj czas i broń swoich praw
Egzekucja z nieruchomości jest procesem bardzo czasochłonnym i ten czas możesz wydłużyć, korzystając ze swoich ustawowych uprawnień, na przykład składając skargę na opis i oszacowanie, gdy komornik zaniży wycenę. To daje Ci czas na negocjacje z wierzycielem, rozłożenie długu na raty albo doprowadzenie do umorzenia egzekucji.
Krok 4: Nie szukaj porad na forach internetowych
Forum internetowe to nie jest źródło wiedzy przy sprawie tak poważnej jak zajęcie nieruchomości. Masz chyba resztki instynktu samozachowawczego i wiesz, że w takiej sytuacji korzysta się z pomocy specjalisty, a nie przypadkowego Sebka z forum.
Czy wierzycielowi opłaca się licytować mieszkanie?
Nawet jeśli Twój dług przekracza próg 1/20, egzekucja z nieruchomości wciąż jest dla wierzyciela ryzykowna i kosztowna. Poza opłatą za wpis do księgi wieczystej musi on wyłożyć zaliczkę na koszty wyceny przez biegłego, a to w zależności od regionu Polski bywa wydatek rzędu od kilkuset do nawet kilku tysięcy złotych. Wielu wierzycieli, zwłaszcza funduszy skupujących wierzytelności, nie chce ponosić tego ryzyka przy niewielkich długach i traktuje samo zajęcie jak straszak, który ma Cię zmobilizować do natychmiastowej spłaty. Uczciwe drogi wyjścia z takiej sytuacji opisujemy w tekście o oddłużaniu mieszkań, a szerszy obraz całej procedury znajdziesz w kompendium o egzekucji komorniczej.
FAQ: Zajęcie i licytacja mieszkania
Czy komornik faktycznie może zlicytować moje mieszkanie za dług z chwilówki?
Tak, ale tylko jeśli dług jest odpowiednio wysoki. Zgodnie z art. 952(1) KPC wierzyciel może żądać wyznaczenia terminu licytacji lokalu służącego Twoim potrzebom mieszkaniowym dopiero wtedy, gdy egzekwowana należność główna (bez odsetek) stanowi co najmniej 1/20, czyli 5%, sumy oszacowania. Przy mieszkaniu wycenionym na 400 000 zł próg to 20 000 zł. Pamiętaj jednak, że samo zajęcie (wpis w księdze wieczystej) jest możliwe także przy niższych kwotach.
Jaka jest różnica między zajęciem a licytacją nieruchomości?
To kluczowa różnica. Zajęcie to pierwszy, formalny krok, czyli wpis w księdze wieczystej, który blokuje możliwość sprzedaży i działa jak straszak. Licytacja to ostateczność, publiczna sprzedaż nieruchomości. Od zajęcia do licytacji mija zazwyczaj od 6 do 18 miesięcy, co daje Ci sporo czasu na działanie.
Jak w praktyce wygląda licytacja komornicza mieszkania?
Odbywa się w sądzie i ma dwa etapy. Na pierwszej licytacji cena wywołania wynosi trzy czwarte (75%) sumy oszacowania. Jeśli nikt nie kupi nieruchomości, na drugiej licytacji cena spada do dwóch trzecich sumy oszacowania i jest to najniższa cena, za jaką nieruchomość może zostać sprzedana.
Co to jest niewspółmierność egzekucji i czy mogę się na nią powołać?
Tak. Zgodnie z art. 799 KPC organ egzekucyjny stosuje sposób egzekucji najmniej uciążliwy dla dłużnika. Konkretne narzędzie daje § 2: jeśli egzekucja z jednej części majątku (np. wynagrodzenia za pracę) oczywiście wystarcza na zaspokojenie wierzyciela, możesz żądać zawieszenia egzekucji z pozostałej części, w tym z mieszkania.
Mój dług jest niższy niż próg 5%. Dlaczego komornik i tak zajął mi mieszkanie?
Bo prawo rozróżnia zajęcie i licytację. Wierzyciel może wnioskować o samo zajęcie nawet przy niskim długu, ale nie może żądać wyznaczenia terminu licytacji, dopóki należność główna nie sięgnie 1/20 sumy oszacowania. Od tej ochrony są trzy ustawowe wyjątki: gdy egzekucję prowadzi kilku wierzycieli, ich należności główne się sumuje; gdy należność przysługuje Skarbowi Państwa lub wynika z wyroku karnego; oraz gdy zgodę na licytację wyrazi sąd, jeśli przemawia za tym wysokość i charakter należności albo brak innego majątku, z którego można zaspokoić wierzyciela.
Kto płaci za wycenę nieruchomości przez biegłego?
Zaliczkę na koszty biegłego w pierwszej kolejności wpłaca wierzyciel, a bywa to spory wydatek. To jeden z powodów, dla których przy małych długach wierzyciele często poprzestają na samym zajęciu i nie chcą ponosić dalszych kosztów bez pewności, że licytacja w ogóle będzie możliwa.
Co zrobić, gdy komornik zaniżył wartość mojego mieszkania?
Musisz działać szybko. Po otrzymaniu operatu szacunkowego masz prawo złożyć skargę na opis i oszacowanie. Masz na to 14 dni (dwa tygodnie), licząc od ukończenia czynności przez komornika, czyli podpisania protokołu (art. 950 KPC), a nie od dnia odbioru pisma. Skuteczna skarga może zablokować lub znacząco opóźnić licytację.
Czy mogę sprzedać mieszkanie zajęte przez komornika?
Nie samodzielnie. Od chwili wpisu w księdze wieczystej rozporządzenie nieruchomością jest bezskuteczne wobec wierzyciela. Można natomiast spróbować sprzedaży z wolnej ręki za zgodą wierzyciela i komornika. Jeśli znajdziesz kupca oferującego cenę rynkową, a uzyskana kwota w całości zaspokoi wierzyciela, często zgadzają się oni na taką transakcję, bo jest szybsza i korzystniejsza niż licytacja.
Czy umowa dożywocia chroni mieszkanie przed komornikiem?
Polega na przeniesieniu własności (np. na dziecko) w zamian za dożywotnie prawo do mieszkania i utrzymanie. Może chronić nieruchomość, ale musi być zawarta odpowiednio wcześnie, zanim pojawią się długi. Jeśli zrobisz to już w trakcie problemów finansowych, wierzyciel może ją podważyć skargą pauliańską (art. 527 KC).
Czy hipoteka przymusowa to to samo co zajęcie komornicze?
Nie. Zajęcie komornicze to początek drogi do licytacji. Hipoteka przymusowa to forma zabezpieczenia długu w księdze wieczystej. Wierzyciel z takim wpisem staje się wierzycielem rzeczowym i ma pierwszeństwo zaspokojenia z nieruchomości, nawet gdy zmieni ona właściciela. Hipotekę przymusową można ustanowić także przy długu niższym niż próg 5%, a potem czekać, aż narosną odsetki albo pojawią się inni wierzyciele.


Zamiast ograniczać egzekucję z nieruchomości wartościami ci megalomani z ministerstwa sprawiedliwości Ziobrowej powinni dopilnować doręczeń w tej egzekucji. Stracić nieruchomość za niewielką chwilówkę mogą ci tylko dłużnicy co nieodebrania listów od komornika.