

 Reading Time: 15 minutes
Rozłożenie chwilówek na raty – na ile rat i kiedy
Masz kilka chwilówek naraz, terminy się nakładają, a każdy miesiąc zaczyna się od pytania, komu zapłacić najpierw. Odpowiedź na pytanie jak spłacić chwilówki jest w takiej sytuacji jedna: przestać gonić terminy i rozłożyć zobowiązania na raty.
Da się to zrobić, i to na warunkach lepszych, niż większość osób zakłada:
- średnio 24 raty zamiast kolejnego refinansowania,
- start spłaty dopiero za 3-4 miesiące, czyli realna przerwa na złapanie oddechu,
- zatrzymanie odsetek, więc dług przestaje rosnąć,
- rata dopasowana do budżetu, a nie do oczekiwań wierzyciela.
Poniżej pokazuję, jak to działa, na ile rat da się rozłożyć konkretne pożyczki i dlaczego samo wysłanie wniosku do firmy pożyczkowej zwykle nic nie daje.
Czy chwilówki można rozłożyć na raty?
Tak, i to na dłużej, niż sugerują same firmy pożyczkowe. Typowy układ ratalny obejmuje średnio 24 raty, a spłatę zaczynasz dopiero po kilku miesiącach. Już samo to daje oddech, którego potrzebujesz najbardziej: kilka miesięcy bez płacenia pozwala doprowadzić budżet, zwykle zrujnowany refinansowaniami, do jakiej takiej normalności.
Zastrzeżenie, które oszczędzi Ci rozczarowania: rozłożenie zobowiązań pozabankowych nie polega na wysłaniu wniosku do firmy pożyczkowej. Gdyby to działało, parabanki nie zarabiałyby na refinansowaniach. Układy ratalne powstają inaczej i zaraz wyjaśniam, jak.

Na ile rat można rozłożyć chwilówki?
Najmniej to 12 rat. Najwięcej, przy większych pożyczkach pozabankowych typu Smartney, nawet 140. Średnia to 24 raty. W tabeli poniżej zebraliśmy najpopularniejsze pożyczki: czy dana firma pozywa, kiedy realnie da się rozłożyć jej dług na raty i na co uważać przy każdej z nich.
| Pożyczka | Spółka pożyczkodawcy | Liczba rat | Czy pozywa? | Uwagi |
|---|---|---|---|---|
| Avafin (dawniej Lendon) | Avafin | 15-50 | Nie, sprzedaje dług | Realny układ bez odsetek dopiero u nowego wierzyciela po cesji. Ta sama grupa co Extraportfel. Sprzedaż do Kruka lub Cross Finance. |
| Avinto | Avinto | 12-24 | Nie, sprzedaje dług | Grupa Wandoo Finance. Po cesji możliwość spłaty w 36 ratach. Nabywca SVEA, która chętnie rozłoży dług na raty. |
| Kuki | Ducatos | 16-24 | Nie, sprzedaje dług | Sama często proponuje rozłożenie na raty, ale niewielkie. 24 raty możliwe po cesji doo Myntro Powiązana osobowo z Primastar i Talaros. |
| Lendon (marka wygaszona, dziś Avafin) | KIM Finance | 15-50 | Nie, sprzedaje dług | Starsze umowy wciąż obsługiwane. Sprawdź historię refinansowań, zanim zawrzesz ugodę. |
| Smart Pożyczka | LTU Finance | 18-48 | Nie, sprzedaje dług | Pożyczkodawcami są LTU Finance i PIXO z grupy Aventus. Klasyczny schemat refinansowań między spółkami. |
| Extraportfel | MDP Finance | 15-50 | Nie, sprzedaje dług | Ta sama grupa co Avafin. Chętnie proponuje refinansowanie, więc sprawdź szansę na umorzenie zamiast rat. |
| Miloan | Miloan | 12-20 | Tak, po kilku miesiącach | Jedyna z tej listy, która pozywa. Umowa czysta – bierz ugodę. Refinansowana lub z pakietem medycznym – duże szanse na umorzenie w sądzie. |
| Finbo | Primastar | 16-24 | Nie, sprzedaje dług | Powiązana osobowo z Ducatos i Talaros. Podobnie jak Kuki i Oros sama proponuje spłatę w kilku ratach. Prawdziwe raty (24 miesiące) po sprzedaży do Myntro. |
| Smartney | Smartney, Grupa Oney S.A. | 15-140 | Nie, sprzedaje dług | Największe kwoty na rynku. Po sprzedaży, najczęściej do Ultimo, rata potrafi spaść o dwie trzecie. Uwaga na cesje do Kruka – ilość rat znacząco maleje. |
| Vivigo, ViviRaty (dawniej Vivus, Zaplo) | Soonly Finance | 10-36 | Nie, sprzedaje dług | Dług trafia najczęściej do KRUK, gdzie realne jest umorzenie ok. 30%. Kub raty – najczęściej kilkanaście. Drugim nabywcą jest SVEA (ugoda do 36 rat) |
| Oros | Talaros | 16-24 | Nie, sprzedaje dług | Powiązana osobowo z Ducatos i Primastar. W trakcie windykacji może zgodzić się na kilka rat. Po sprzedaży liczba rat znacząco wzrasta – do 24 w Myntro |
| Wandoo | Timbex | 12-24 | Nie, sprzedaje dług | Grupa Wandoo Finance, ta sama co Avinto. Sprzedaż do SVEA, układ ratalny do 36 miesięcy po cesji. |
| Pożyczka Plus | Tusumi | 18-48 | Nie, sprzedaje dług | Grupa Aventus. Częste refinansowania przez spółki powiązane, bywają podstawą do umorzenia całości długu. |
Zwróć uwagę na drugą kolumnę. Marka, którą znasz z reklam, to często tylko szyld, a umowę zawierasz ze spółką o zupełnie innej nazwie. To właśnie ta różnica bywa wykorzystywana przy refinansowaniu między podmiotami powiązanymi, więc sprawdź w umowach, kto faktycznie był pożyczkodawcą przy każdym przedłużeniu.
Ważne: powiązanie nie musi być kapitałowe. Ustawa o kredycie konsumenckim odsyła w tej sprawie do standardu MSR 24, według którego wystarczy powiązanie osobowe, czyli ta sama osoba w organach dwóch spółek. Dlatego refinansowanie między pozornie niezależnymi podmiotami, jak Ducatos, Primastar i Talaros, podlega tym samym ograniczeniom co przesunięcie długu wewnątrz jednej grupy kapitałowej.
W tabeli nie ma firm, które kierują sprawy do sądu zamiast sprzedawać dług: Feniko, Alfakredyt, Rupi, Szybkiej Gotówki i Prostej Pożyczki. Przy nich mechanika jest inna i opisujemy ją w tekście o tym, po jakim czasie chwilówki oddają sprawę do sądu. Wyjątkiem jest Miloan, który pozywa, ale robi to na tyle późno, że układ ratalny wciąż wchodzi w grę.
Dlaczego wniosek do chwilówki nie działa?
Bo firma pożyczkowa zarabia na czymś innym. Dopóki dług należy do niej, jej interesem jest sprzedać Ci kolejne refinansowanie, a nie rozłożyć zobowiązanie na dwa lata bez odsetek. Realne pole do negocjacji otwiera się dopiero wtedy, gdy dług zmienia właściciela.
Dlatego rozkładanie na raty jest elementem procesu oddłużania i prowadzi je pełnomocnik, bez Twojego udziału w rozmowach. Wymaga to nie tylko wiedzy, ale przede wszystkim znajomości realiów konkretnego wierzyciela: kto ile daje, kiedy sprzedaje dług i komu.
Nie wiesz, na czym stoisz? Umów bezpłatną konsultację ze specjalistą, który przejrzy Twoją listę zobowiązań i powie, co da się rozłożyć, a co rokuje na umorzenie. Zamówisz ją przez stronę pomocy zadłużonym.
Gdy długi zaczynają odbierać spokój
O tej stronie zadłużenia mówi się rzadko, a dotyczy niemal każdego, kto trafia do nas po pomoc. Pętla chwilówek to nie tylko problem finansowy: to bezsenne noce, unikanie telefonów, wstyd przed rodziną i poczucie, że sytuacja jest bez wyjścia. Część osób w tym stanie przestaje szukać rozwiązań i po prostu zamyka się w sobie, co pogarsza sprawę, bo im dłużej się zwleka, tym mniej zostaje opcji.
Warto to powiedzieć wprost: ten stan mija, a sytuacja finansowa, która wydaje się beznadziejna, prawie zawsze ma rozwiązanie. Nawet zadłużenie w kilkunastu firmach naraz da się uporządkować, rozłożyć na raty i częściowo umorzyć. Historię jednej z osób, którym pomagaliśmy, opisał Onet. Warto ją przeczytać zwłaszcza wtedy, gdy wydaje Ci się, że Twój przypadek jest najgorszy z możliwych.
Jeśli myśli o długach zaczynają dotyczyć tego, czy w ogóle warto dalej, nie zostawaj z tym sam. Bezpłatnie i całodobowo dyżurują: Kryzysowy Telefon Zaufania 116 123 oraz Centrum Wsparcia 800 70 2222. W sytuacji bezpośredniego zagrożenia dzwoń pod 112. Rozmowa z kimś, kto zna się na finansach, może poczekać dzień czy dwa. Rozmowa o tym, co czujesz, nie powinna czekać wcale.
W ramach procesu oddłużania dostajesz też wsparcie codzienne: opiekuna, z którym konsultujesz każde pismo i który przejmuje kontakt z windykacją, oraz adwokata prowadzącego sprawy sądowe. Nie chodzi o terapię, tylko o to, żebyś przestał być w tym sam i przestał popełniać kosztowne błędy pod presją.
Rozłożenie na raty po sprzedaży długu
Dłużnicy panicznie boją się sprzedaży długu, a to właśnie ta operacja otwiera drogę do korzystnego układu ratalnego. Brzmi nieintuicyjnie, ale mechanizm jest prosty: firma windykacyjna kupiła Twoją wierzytelność za ułamek jej wartości, więc każda spłata jest dla niej zyskiem. Firma pożyczkowa takiego marginesu nie miała.
Kiedy dokładnie dochodzi do sprzedaży i które firmy zamiast sprzedawać kierują sprawy do sądu, opisujemy w tekście o tym, po jakim czasie chwilówki oddają sprawę do sądu. To ważne, bo przy kilku firmach z rynku czekanie na sprzedaż byłoby błędem.
Jak układ ratalny wpływa na BIK?
Samo rozłożenie długu na raty nie pogarsza Twojej historii kredytowej, bo wpis o opóźnieniu powstał wcześniej, w momencie, gdy przestałeś płacić w terminie. Co więcej, przy chwilówkach masz mocniejszą pozycję, niż przy kredytach bankowych, i warto o tym wiedzieć.
Firma pożyczkowa to nie bank i na tym polega cała różnica. Bank może przetwarzać dane bez Twojej zgody przez 5 lat po opóźnieniu przekraczającym 60 dni, bo pozwala mu na to art. 105a Prawa bankowego. Instytucja pożyczkowa takiego przywileju nie ma: zgodnie z art. 59b ustawy o kredycie konsumenckim przekazuje dane do BIK na podstawie Twojego upoważnienia, a nie z mocy ustawy.
Druga rzecz jest jeszcze ważniejsza. Gdy firma pożyczkowa sprzeda Twój dług, przestaje być Twoim wierzycielem, a zobowiązanie wobec niej wygasa. Ten sam art. 59b nakłada wtedy na nią obowiązek poinformowania BIK o wygaśnięciu zobowiązania, i to w terminie 7 dni od wystąpienia tej okoliczności. Nie jest to jej dobra wola, tylko ustawowy obowiązek.
Co więcej, za niedopełnienie tego obowiązku ustawa przewiduje grzywnę do 30 000 zł, a w określonych przypadkach także odpowiedzialność członka zarządu. Dlatego wezwanie do aktualizacji wpisu, powołujące się wprost na art. 59b ustawy o kredycie konsumenckim, działa zwykle znacznie skuteczniej niż uprzejma prośba. Jeśli firma mimo to zwleka, zostaje reklamacja, skarga do UODO i droga sądowa. W praktyce pomagamy w tym w ramach czyszczenia BIK.
Avafin: 51 rat zamiast jednej wpłaty
Avafin udziela zwykle sporych kwot, które trzeba zwrócić w ciągu 30 dni, w dodatku powiększone o koszty. Jeśli pieniędzy nie ma, nie da się tego zrobić i nie ma sensu udawać, że jest inaczej.
Rozwiązaniem jest rozłożenie długu na kilkadziesiąt rat bez odsetek, na przykład na 51 rat:

Taka ugoda jest możliwa dopiero po kilku miesiącach od terminu spłaty, nie od razu. Ale dla osoby w pętli te kilka miesięcy bez płacenia bywa równie cenne jak sama rata, zwłaszcza gdy okazuje się, że jeden z długów będzie spłacany po niecałe 100 zł miesięcznie.
W tym czasie trzeba jednak wytrzymać nacisk windykacji: wezwania i monity przychodzą co kilka dni. Dlatego w procesie oddłużania korespondencję przejmuje opiekun, który pilnuje, żebyś pod presją nie zrobił czegoś, co przekreśli ugodę.
Duże pożyczki, niskie raty
Największe zadłużenia generują dziś pożyczki ratalne typu Smartney, a przeciętny dłużnik ma ich dwie albo trzy. Są drogie, więc kumulacja rat potrafi pochłonąć dwie trzecie wypłaty. Stąd już tylko krok do pętli zadłużenia, bo zaczyna się pożyczanie na spłatę rat.
Przy zobowiązaniu na 36 miesięcy i kwocie przekraczającej 70 tysięcy złotych rata rzędu 2 tysięcy jest nie do udźwignięcia przy przeciętnych zarobkach. Chyba że się ją zredukuje:

Efekt: rata niższa o dwie trzecie, a okres spłaty wydłużony z 36 do 108 miesięcy, czyli z trzech lat do dziewięciu. W samym Smartney tego nie załatwisz, bo rozmowa zaczyna się dopiero po zmianie wierzyciela.
Kilka pożyczek w jednej racie
Gdy ten sam fundusz kupi kilka Twoich wierzytelności, da się je scalić w jedną ugodę z jedną ratą:

W tym przypadku zator przekraczał 30 tysięcy złotych i obejmował kilka zobowiązań:

Całość rozłożono na 91 rat po 350 zł, dopasowanych do realnych możliwości. Spłata potrwa prawie osiem lat, ale dzięki zatrzymaniu odsetek dług nie wzrośnie przez cały ten czas ani o złotówkę.
Jest jeszcze druga korzyść, mniej oczywista. Po dwóch latach regularnej spłaty saldo wyniesie około 23 000 zł, a wtedy można negocjować wykup długu z umorzeniem rzędu 30%. W praktyce oznacza to zamknięcie sprawy kwotą około 16 000 zł, czyli oszczędność bliską 7 000 zł. Warunkiem jest jednak to, żeby w międzyczasie uporządkować pozostałe zobowiązania i odłożyć środki.
Kuki, Oros i Finbo na raty
Za tymi trzema markami stoją trzy odrębne spółki: Ducatos, Primastar i Talaros. Nie są powiązane kapitałowo, ale łączy je ta sama osoba zasiadająca w ich organach, co w świetle przepisów czyni je podmiotami powiązanymi. Wszystkie prowadzą podobną politykę i same proponują rozłożenie na raty klientom z problemem ze spłatą. Widać to nawet na stronie Oros:

Tutaj akurat warto wyjść z inicjatywą samodzielnie i złożyć wniosek o rozłożenie na raty. A jeśli umowa została już wypowiedziana? Nic straconego, bo każdą z tych pożyczek nadal da się rozłożyć, choć na warunkach mniej korzystnych niż przed wypowiedzeniem. I tak lepszych niż żądanie natychmiastowej spłaty całości:

Uwaga na nazwy: firma widniejąca na tym dokumencie jako Alektum od 2026 roku działa jako Myntro Collect. Zmieniła się wyłącznie nazwa, a zawarte wcześniej ugody pozostają ważne.
Chwilówka z komornikiem też na raty
Nawet gdy sprawa trafiła już do komornika, układ ratalny bywa możliwy. Dotyczy to zwłaszcza osób, które przez długi czas nie reagowały na pisma i zorientowały się dopiero przy zajęciu konta albo wynagrodzenia.

Tu chwilówkę rozłożono na 10 rat, a wierzyciel wstrzymał egzekucję i pozwolił spłacać dług bez udziału komornika. Warunki są wtedy gorsze niż przed egzekucją, ale sprawa przestaje wisieć nad wypłatą.
Wniosek o rozłożenie chwilówki na raty
W internecie krąży sporo ofert „cudownego pisma do wierzycieli”, po którym rzekomo natychmiast rozłożą Ci wszystko na raty. Cena bywa absurdalna, od 1500 do 3000 zł. Jeśli chcesz sprawdzić, co takie pismo naprawdę zawiera, możesz je zamówić u nas za niecałe 25 zł, bo tyle jest realnie warte.
Kliknij, zamów pismo do wierzycieli w cenie 24,97 zł
Ważne zastrzeżenie: takie pismo nie ma nic wspólnego z oddłużaniem i udostępniamy je po to, żebyś mógł się o tym przekonać bez wydawania kilku tysięcy złotych. Wysyłanie go na własną rękę może zaszkodzić, bo bywa traktowane jako uznanie długu i przekreśla szansę na przyszłe umorzenie. Jeśli myślisz o oddłużaniu z umorzeniem, trzymaj się od takich pism z daleka albo używaj ich wyłącznie pod kontrolą prawnika.
Dlaczego ktoś chce za to 3000 zł?
Bo szyld „pomoc osobom w pętli chwilówek” bywa w praktyce sposobem na wyciągnięcie od zadłużonych ostatnich pieniędzy. Wychodzenie z pętli to praca zespołu ludzi rozłożona na miesiące, a nie jeden dokument, którego wysłanie rozwiąże wszystko. Jak odróżnić jedno od drugiego, opisujemy w tekście o tym, jak rozpoznać uczciwą firmę oddłużeniową.
Analiza zadłużenia bez podawania danych
Boisz się zostawiać dane w internecie? Słusznie, dlatego analiza i plan rozłożenia chwilówek na raty powstają u nas anonimowo. Potrzebujemy tylko informacji ogólnych: wieku, rodzaju pracodawcy, rejonu zamieszkania i wysokości dochodów. Nie pytamy o imię, nazwisko, adres ani nazwę zakładu pracy.
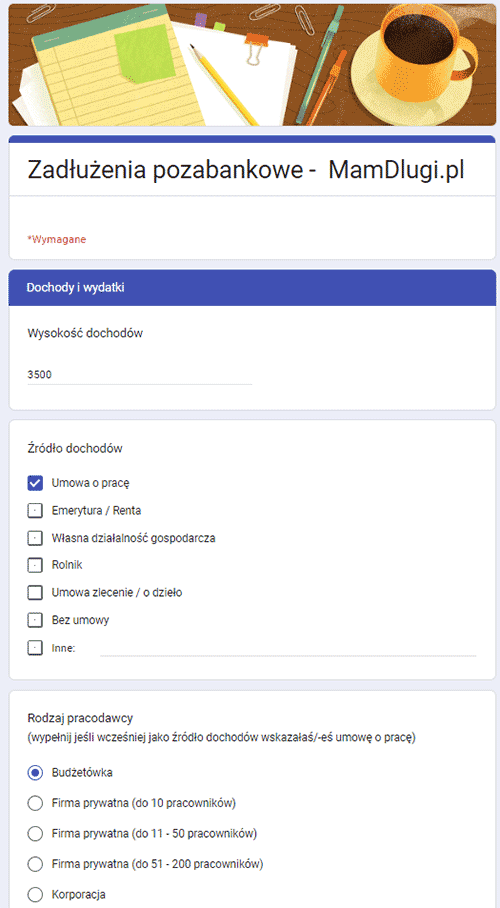

Do analizy dokładamy dwa dodatki: poradnik antywindykacyjny oraz wspomniane pismo o rozłożenie na raty. Usługa objęta jest gwarancją: jeśli analityk uzna, że nie jest w stanie pomóc, zwracamy pieniądze automatycznie, bez składania wniosków.
Jeśli wolisz od razu pełne wsparcie, miesięczny pakiet oddłużeniowy możesz przetestować bez zobowiązań.
Czy można zlecić same negocjacje?
Tak. Według naszej wiedzy jako jedyna kancelaria w Polsce prowadzimy negocjacje długów jako osobną usługę: zlecasz konkretną wierzytelność, a my negocjujemy dla niej układ ratalny albo umorzenie. Szczegóły opisujemy przy negocjacjach z firmą windykacyjną.
Warunek jest jeden: dług musi być już sprzedany. Dopóki należy do firmy pożyczkowej, nie ma z kim rozmawiać o kilkudziesięciu ratach bez odsetek.
Spłata chwilówek w ratach – pytania
Czy chwilówkę można rozłożyć na raty?
Tak, w zdecydowanej większości przypadków. Kluczowe jest jednak to, kto jest w danym momencie wierzycielem: dopóki dług należy do firmy pożyczkowej, pole do negocjacji jest niewielkie, bo jej interesem jest sprzedaż kolejnego refinansowania. Realny układ ratalny, na kilkadziesiąt rat bez odsetek, negocjuje się zwykle z nabywcą wierzytelności.
Na ile rat można rozłożyć chwilówki?
Najmniej to 12 rat, średnio 24, a przy większych pożyczkach ratalnych nawet ponad 100. Liczba zależy od wierzyciela, wysokości zadłużenia i Twoich możliwości płatniczych. Negocjując samodzielnie, zwykle dostaniesz kilka rat, przez pełnomocnika znacznie więcej.
Kiedy zaczyna się spłata po rozłożeniu na raty?
Zazwyczaj po 3-4 miesiącach od momentu, w którym przestajesz płacić, bo tyle trwa droga długu od windykacji do sprzedaży i zawarcia ugody. Ten czas warto wykorzystać na odłożenie środków, bo pierwsza rata i tak w końcu przyjdzie.
Czy rozłożenie na raty psuje BIK?
Sam układ ratalny historii nie pogarsza, bo wpis o opóźnieniu powstał wcześniej, gdy przestałeś płacić w terminie. Przy chwilówkach masz jednak mocniejszą pozycję niż przy kredytach bankowych. Instytucja pożyczkowa nie jest bankiem, więc nie obejmuje jej art. 105a Prawa bankowego, pozwalający przetwarzać dane bez zgody przez 5 lat. Zgodnie z art. 59b ustawy o kredycie konsumenckim przekazuje ona dane do BIK na podstawie Twojego upoważnienia, a po sprzedaży długu ma 7 dni na poinformowanie BIK o wygaśnięciu zobowiązania. Za niedopełnienie tego obowiązku grozi grzywna do 30 000 zł.
Czy mogę negocjować raty samodzielnie?
Możesz i przy niektórych firmach, na przykład Kuki, Oros czy Finbo, ma to sens, bo same proponują rozłożenie spłaty. Przy większości wierzycieli samodzielne negocjacje kończą się jednak propozycją kilku rat zamiast kilkudziesięciu. Znaczenie ma też moment: rozmowa przed sprzedażą długu i po niej to dwie różne sytuacje.
Co zrobić, gdy dług trafił do firmy windykacyjnej?
To zwykle dobra wiadomość dla układu ratalnego. Nabywca kupił wierzytelność za ułamek wartości, więc każda spłata jest dla niego zyskiem i ma realne pole do ustępstw. To właśnie na tym etapie zawiera się ugody na kilkadziesiąt rat bez odsetek, czasem z opcją późniejszego umorzenia części kwoty.
Czy da się rozłożyć na raty dług, który jest u komornika?
Bywa to możliwe, choć warunki są wtedy gorsze niż przed egzekucją. Decyduje wierzyciel, nie komornik: jeśli zgodzi się na ugodę, może wstrzymać egzekucję i pozwolić spłacać dług w ratach. Im wcześniej podejmie się rozmowy, tym większe pole manewru.
Czy wniosek o rozłożenie na raty wysłany do chwilówki coś daje?
Rzadko. Firmy pożyczkowe zarabiają na refinansowaniach, więc nie mają interesu w rozkładaniu długu na dwa lata bez odsetek. Co więcej, takie pismo bywa traktowane jako uznanie długu, co może przekreślić szansę na późniejsze umorzenie. Jeśli rozważasz drogę sądową, nie wysyłaj go bez konsultacji z prawnikiem.
- 12 lat na rynku o zasięgu ogólnopolskim.
- Wcześniej działaliśmy pod nazwą Windykowani.pl
- Jesteśmy polecani przez pracowników większości banków!
- Mówią i piszą o nas: Newsweek, Onet, Polskie Radio, Telewizja Polska i inne.
- Posiadamy wiarygodne i rozpoznawalne certyfikaty takie jak raport BIG (Biuro Informacji Gospodarczej).
- Setki pozytywnych opinii i wygranych spraw popartych case study.
Zadzwoń do nas bezpłatnie – pomożemy Ci zlikwidować dług!


- Nie posługujemy się kupionymi zaświadczeniami o rzetelności i wiarygodności. Na pewno widziałeś takie certyfikaty:
- Możesz im wierzyć, ale czy masz pewność dobrej weryfikacji? My idziemy krok dalej, dając Ci do ręki raport z BIG. Sprawdź nas klikając poniżej. Raport otworzy się automatycznie.

Zadzwoń do nas bezpłatnie – pomożemy Ci zlikwidować dług!


