

 Reading Time: 13 minutes
Firma windykacyjna kupiła mój dług – jak negocjować ugodę
Gdy listonosz przynosi pismo, a w nim złowieszczo brzmiące wezwanie do zapłaty długu, o którym być może starałeś się zapomnieć, serce potrafi zabić mocniej. Myśl „firma windykacyjna kupiła mój dług” to dla wielu początek paniki. Wizja niekończących się telefonów z KRUK-a, Intrum, BEST czy B2 Impact. I stukania do drzwi przez windykatorów terenowych.
To jednak nie jest początek końca, tylko początek nowej drogi długu, na której Ty, uzbrojony w wiedzę, możesz tylko zyskać. Sprzedaż Twojego długu do firmy windykacyjnej daje Ci trzy możliwości:
- wynegocjowanie dogodnych, niskich rat
- umorzenie części zadłużenia
- a czasem nawet wygraną w sądzie, po której długu po prostu nie ma
W tym poradniku pokażemy, jak wykorzystać sprzedaż długu do firmy windykacyjnej na swoją korzyść, mądrze i z korzyścią dla siebie. Dowiesz się też, gdzie i kiedy może Ci pomóc zawodowy negocjator długów.
Firma windykacyjna kupiła mój dług – co to znaczy?
Kupno długu przez firmę windykacyjną to cesja wierzytelności: bank albo firma pożyczkowa sprzedaje Twój dług i od tej chwili to nowy wierzyciel ma prawo domagać się zapłaty. O cesji dowiesz się z listu albo maila od nowego wierzyciela, zwykle krótko po transakcji. Takie pismo wygląda na przykład tak:

To pismo jest dla Ciebie sygnałem, że otworzyły się nowe możliwości działania. Zanim cokolwiek wpłacisz, sprawdź, czy dług nie jest już przedawniony (więcej w tekście o tym, czy przedawnione długi trzeba płacić).
Jak firma windykacyjna ściąga długi?
Kto ściąga długi po cesji? Nowy wierzyciel sam albo przez wynajętą firmę windykacyjną. Zaczyna od listów, maili, SMS-ów i telefonów. Część firm wysyła też windykatorów terenowych, ale wiele tylko tym straszy (zobacz, czym naprawdę jest windykacja terenowa). Gdy to nie działa, wierzyciel kieruje sprawę do sądu. Komornika może nasłać dopiero po uzyskaniu prawomocnego nakazu zapłaty albo wyroku. Przed sądem windykator nie ma żadnych uprawnień: nie może niczego zająć ani wejść do mieszkania bez Twojej zgody.
Samodzielne negocjacje z firmą windykacyjną
Zanim przejdziemy do strategii, musisz zrozumieć, dlaczego samodzielna walka przypomina wejście na ring z jedną ręką przywiązaną do pleców. Firma windykacyjna to profesjonalny podmiot, którego celem jest odzyskanie od Ciebie jak największej sumy pieniędzy.
Zatrudnia specjalistów od perswazji, psychologii i prawa i ma cały arsenał narzędzi windykacyjnych. Negocjując sam, wystawiasz się na zaawansowane techniki socjotechniczne, które mają wpędzić Cię w poczucie zagrożenia i strachu.
Czekają Cię nieustanne telefony, a jeśli nie będziesz ich odbierać, windykatorzy mogą sięgnąć po presję społeczną. Wyobraź sobie: niespodziewana wizyta windykatora terenowego. Nie musisz go wpuszczać, ale sama jego obecność pod drzwiami potrafi zepsuć cały dzień. Co gorsza, jeśli nie zastanie Cię w domu, może próbować „zasięgnąć języka” u sąsiadów, zostawiając karteczki i prośby o kontakt. Co windykatorowi wolno, a czego nie, wyjaśniamy w tekście o tym, czy windykator może przyjść lub dzwonić do pracy.

Windykacja terenowa często ma nie tyle odzyskać pieniądze, co wywołać presję psychologiczną i społeczną.
[PAMIĘTAJ]: zawodowy windykator potrafi podczas wizyty pod Twoim adresem przeprowadzić u sąsiadów taki wywiad, że nie złamie przepisów o ochronie danych osobowych, a mimo to sąsiedzi (zwłaszcza ci dobrze wytypowani, czyli „osiedlowy monitoring”) będą plotkować o Tobie całymi dniami. Bo zjadać ich będzie ciekawość, kto i za co Cię ściga.
Działając w pojedynkę, skazujesz się więc na:
- długotrwały stres, poczucie bezsilności i ciągłe napięcie
- nieprzyjemne komentarze i plotki otoczenia
- ryzyko nieświadomego uznania długu, który mógł się już przedawnić: to jedna z najpoważniejszych pułapek
- spłatę na warunkach narzuconych przez windykatora, które rzadko są dla Ciebie korzystne
Firmy windykacyjne działają w granicach prawa i nie stosują przemocy fizycznej, ale ich metody psychologiczne potrafią przejąć kontrolę nad dłużnikiem, zwłaszcza gdy jest w trudnej sytuacji finansowej. Kończy się to tym, że dla świętego spokoju zawiera ugodę na warunkach windykacji, byle tylko dała mu spokój.
Jest jednak droga znacznie mądrzejsza niż unikanie kontaktu z nowym wierzycielem albo poddanie się jego presji.
Negocjacje z wierzycielem: trzy strategie
Profesjonalne podejście do kupionego długu opiera się na jednej z trzech sprawdzonych strategii. Wybór zależy od Twojej sytuacji finansowej, rodzaju długu i gotowości do działania. Kluczem jest wsparcie doświadczonego pełnomocnika, który zna te firmy od podszewki.
[UWAGA]: jeśli chcesz doradzić się co do strategii, skorzystaj z naszych bezpłatnych konsultacji dla zadłużonych. W rozmowie ze specjalistą dowiesz się, jak najlepiej działać, gdy firma windykacyjna przejęła Twój dług na podstawie cesji.
Darmowa konsultacja
Zadzwoń pod numer (71) 725 41 24
lub skorzystaj z poniższego formularza i umów się na kontakt z naszej strony.
Twój dług został sprzedany? Porozmawiaj z ekspertem
Nie wiesz, czy spłacać w ratach, negocjować umorzenie, czy bronić się w sądzie? Umów bezpłatną rozmowę ze specjalistą. Przejrzy pismo od nowego wierzyciela, powie, co z niego wynika, i odpowie na Twoje pytania.
- Rozmowa jest bezpłatna, bez żadnych późniejszych opłat
- Po rozmowie niczego nie musisz podpisywać ani kupować
- Twoja sprawa zostaje między nami
- Liczba bezpłatnych terminów każdego dnia jest ograniczona
Jeśli nie chcesz czekać na konsultację, poniżej znajdziesz opis trzech strategii. Sprawdź, co możesz zrobić, i wybierz swoje rozwiązanie.
Sprawdź, ile zaoszczędzisz – kalkulator
Nie wiesz, ile możesz realnie zaoszczędzić? Ustaw w kalkulatorze kwotę długu i procent umorzenia, a zobaczysz dokładne rozliczenie, razem z kosztem negocjatora i Twoją końcową oszczędnością.
💰 Kalkulator Umorzeń Długów
Zobacz ile realnie zaoszczędzisz po negocjacjach
Jeśli Twoim wierzycielem jest KRUK, największy gracz na polskim rynku windykacji, przeczytaj nasz szczegółowy przewodnik z przykładami ugód, strategią negocjacji i omówieniem portalu e-kruk.pl: jak negocjować z KRUK-iem.
Sposób 1: ugoda ratalna z firmą windykacyjną
To rozwiązanie dla tych, którzy chcą zakończyć sprawę polubownie i odzyskać stabilność finansową i spokój. Profesjonalnie wynegocjowana ugoda z firmą windykacyjną to coś więcej niż proste „rozbicie na raty”, które łaskawie zaproponuje Ci konsultant z infolinii. To:
- wieloletni plan spłaty, często od 50 do nawet 120 rat, który obniża miesięczne obciążenie do realnego poziomu
- zatrzymanie naliczania odsetek, dzięki któremu każda wpłacona złotówka zmniejsza dług, a nie tylko pokrywa rosnące koszty
- koniec windykacji, zarówno telefonicznej, jak i terenowej: po podpisaniu ugody wierzyciel przestaje Cię windykować, a w trakcie negocjacji rozmowy o warunkach prowadzi za Ciebie pełnomocnik
- możliwość zawieszenia prezentacji wpisu w BIG już po podpisaniu ugody, dzięki czemu na czas spłaty możesz odzyskać dostęp do innych usług finansowych
Samodzielnie wynegocjowane warunki są z reguły mało atrakcyjne. Zobacz, jak wyglądają te, które ustala profesjonalista:


Sposób 2: wykup długu z umorzeniem
Jeśli możesz zorganizować większą kwotę (np. z pomocą rodziny, z oszczędności albo ze sprzedaży czegoś), to najbardziej opłacalna i najszybsza droga do wolności od długu. Firma windykacyjna kupiła Twój dług za część jego wartości, co daje duże pole do negocjacji: jednorazowa spłata znacznie niższej kwoty w zamian za umorzenie reszty, w tym odsetek.
To nie są obietnice, tylko fakty na papierze. Oto przykłady ugód, które wynegocjowaliśmy dla naszych klientów:
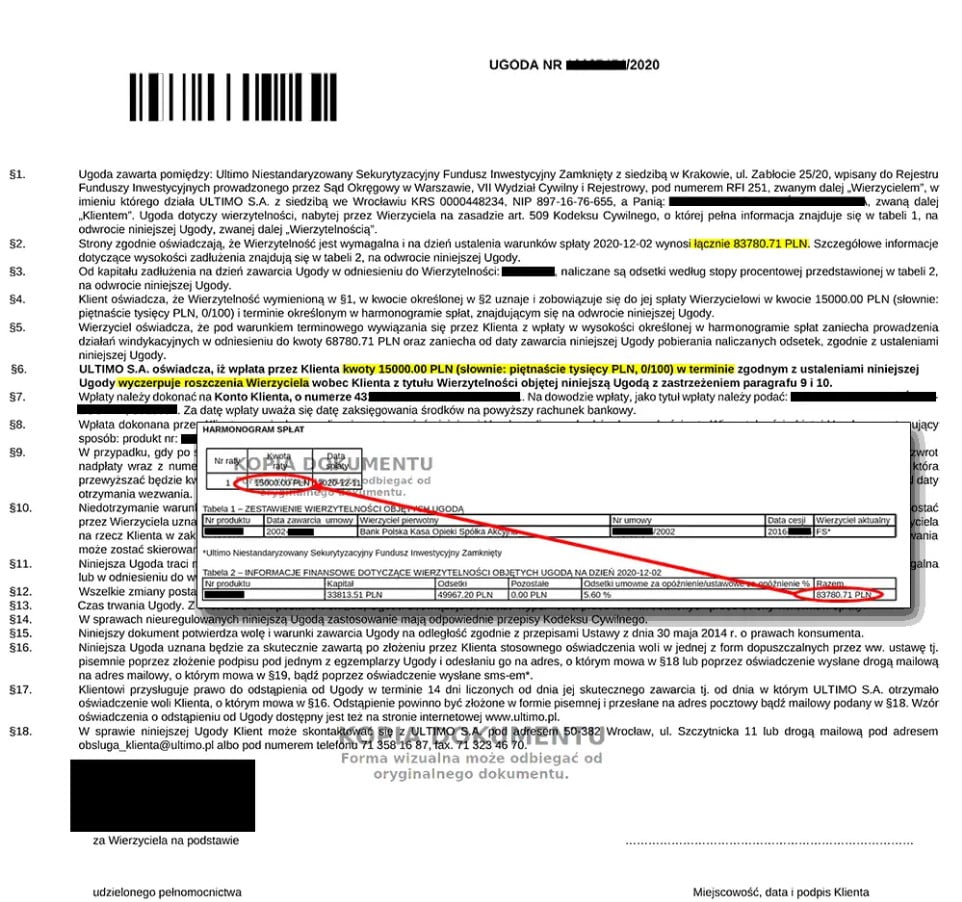

[UWAGA EKSPERTA]: takie wyniki są możliwe tylko wtedy, gdy negocjuje doświadczony pełnomocnik, który zna wewnętrzne procedury firm i wie, jak argumentować, by uzyskać jak największe umorzenie. Naszą prowizję pobieramy tylko od Twojego realnego zysku. Nie płacisz za obietnice, tylko za efekty pracy negocjatora.
Sposób 3: walka w sądzie przy długach z wadą prawną
To opcja na sytuacje, w których są solidne podstawy prawne, by zakwestionować istnienie, wysokość albo wymagalność długu. Kiedy warto ją rozważyć?
- gdy dług był wielokrotnie refinansowany przez firmę pożyczkową, co jest niezgodne z ustawą i może zostać uznane za praktykę lichwiarską
- gdy wierzyciel ma problem z udowodnieniem ciągłości cesji, czyli nie potrafi wykazać, że legalnie nabył Twój dług
- gdy umowa zawiera klauzule abuzywne, a firma windykacyjna mimo to próbuje uzyskać nakaz zapłaty (wtedy kluczowy jest sprzeciw od nakazu zapłaty)
To gra va banque, ale z adwokatem wyspecjalizowanym w sporach z funduszami sekurytyzacyjnymi szanse na wygraną są bardzo duże. A wygrana oznacza, że długu nie ma.

Jak skorzystać z pomocy negocjatora?
Nasza zasada jest prosta: nie płacisz za obietnice, płacisz za efekty. Żeby negocjacje były skuteczne, muszą się odbywać w centrali wierzyciela, bezpośrednio i z osobą decyzyjną. Szeregowy pracownik infolinii nie ma uprawnień do przyznawania znaczących umorzeń, których potrzebujesz.
Jak w praktyce wyglądają zlecone negocjacje?
- Podpisujesz umowę i udzielasz pełnomocnictwa online.
- Wnosisz symboliczną opłatę (150 zł) na poczet pełnomocnictwa i kosztów reprezentacji.
- Czekasz na raport z rozmów (zwykle do 7 dni). Negocjator przedstawia Ci wypracowane propozycje ugody.
- Podejmujesz ostateczną decyzję. Jeśli warunki Ci odpowiadają, akceptujesz je. Jeśli nie, rezygnujesz bez konsekwencji. Nikt niczego nie podpisze w Twoim imieniu.
- Dostajesz wynegocjowaną ugodę, podpisujesz ją i odsyłasz wierzycielowi.
- Rozliczasz się z nami za usługę (prowizja tylko od sukcesu, czyli zaakceptowanej ugody).
- Spłacasz dług na nowych, korzystnych warunkach.
Ile kosztuje pomoc negocjatora?
Prowizja za wynegocjowanie układu ratalnego zależy od wysokości długu (np. 430 zł dla długów do 10 000 zł). Tabela prowizji dla poszczególnych kwot zadłużenia:

Przy umorzeniach nasze wynagrodzenie to 10% Twojego realnego zysku, czyli kwoty, którą faktycznie zaoszczędziłeś dzięki umorzeniu. Najlepiej widać to na przykładzie:

W tych negocjacjach nasz klient zaoszczędził 37 884 zł. Wynagrodzenie pełnomocnika to 10% tej kwoty, czyli 3788 zł.
Jak zamówić negocjacje z firmą windykacyjną?
Formalności ograniczyliśmy do minimum. Negocjacje zamówisz przez poniższy przycisk:
Zawieram umowę i dokonuję
Cena: 150,00 zł
Aktualny czas realizacji: 24 godz.
Po zaksięgowaniu wpłaty przesyłamy Ci pełnomocnictwo i pytamy, jakiej usługi oczekujesz:
- rozłożenia kupionego długu na raty?
- negocjacji umorzenia części zadłużenia?
- a może tylko sprawdzenia stanu prawnego długu, jeśli masz co do niego wątpliwości?
Razem z odpowiedzią i swoimi oczekiwaniami odsyłasz skan podpisanego pełnomocnictwa. Przesyłamy je wierzycielowi, który kupił Twój dług, a po jego akceptacji zaczynamy negocjacje. Trwają zwykle kilka dni, a wynik najczęściej poznajesz w ciągu tygodnia.
Gdy dostaniesz propozycję od negocjatora, decydujesz, czy ma się zamienić w ugodę, czy ją odrzucasz. Jeśli akceptujesz, pełnomocnik zamawia u wierzyciela ugodę do Twojego samodzielnego podpisu, a my wystawiamy rachunek za negocjacje.
Jeśli nie akceptujesz propozycji, rozstajemy się bez żadnych wzajemnych zobowiązań.
Dlaczego pełnomocnictwo jest dla Ciebie bezpieczne?
Wiele osób obawia się, że rozmowy pełnomocnika o długu mogą zostać uznane za uznanie długu. Nic takiego Ci nie grozi. Chroni Cię specjalnie skonstruowane pełnomocnictwo, które nie daje negocjatorowi prawa do składania oświadczeń woli w Twoim imieniu. Chcesz zobaczyć, jak wygląda? Pobierz nasze przykładowe pełnomocnictwo.
Wzór pełnomocnictwa dla negocjatora
Pobierz wzór pełnomocnictwa (PDF)
Jakie firmy kupują długi w Polsce?
W Polsce działa kilkanaście firm kupujących długi od pierwotnych wierzycieli. Najczęściej spotykane to:
- KRUK S.A. (szczegółowy poradnik: windykacja KRUK)
- B2 Impact (dawniej Ultimo)
- PRA Group
- Intrum
- Myntro Collect (dawniej Alektum)
- BEST S.A.
- HOIST
- Creditexpress Inkasso Poland (SVEA Ekonomi Cyprus)
- CDRI
- Corpus Iuris
- Link Financial (dawniej grupa Obligo: Smart AI, Equity Fund)
Podsumowanie: nie jesteś na straconej pozycji
Nawet przy poważnych zobowiązaniach nie stoisz na straconej pozycji. Wiedza, przygotowanie i wsparcie negocjatora mogą otworzyć drogę do rozwiązania problemów z długami w sposób, który przywróci Ci finansową i psychiczną równowagę. Umorzenie czy korzystne raty to cele jak najbardziej osiągalne. Kluczem są przemyślane kroki, a nie działanie pod wpływem strachu.
Najczęstsze pytania o negocjacje z windykacją
Mam zajęcie komornicze – czy negocjacje wciąż są możliwe?
Tak, ale zmienia się ich charakter. Przy czynnej egzekucji komorniczej w 90% przypadków jedyną realną opcją jest ugoda z umorzeniem pod warunkiem jednorazowej spłaty pozostałej kwoty. Ugodę ratalną wynegocjować jest wtedy bardzo trudno, bo wycofanie sprawy od komornika jest dla wierzyciela kosztowne.
Czy negocjacje niosą ryzyko uznania długu?
Nie, jeśli prowadzi je profesjonalista. Samo podjęcie rozmów przez pełnomocnika nie jest uznaniem długu. Formalnym uznaniem zobowiązania, na nowych, korzystnych warunkach, jest dopiero Twój własnoręczny podpis pod ugodą. Na tym polega różnica między negocjacjami na własną rękę, w których składasz oświadczenia woli, a reprezentacją przez negocjatora, który nie ma do tego umocowania.
Skąd mam wiedzieć, kto kupił mój dług?
Informację o sprzedaży (cesji) długu dostaniesz zwykle listownie albo mailem od nowego wierzyciela, krótko po transakcji. To pismo jest sygnałem, że otworzyły się nowe możliwości działania.
Jakie firmy najczęściej kupują długi w Polsce?
Najczęściej spotkasz KRUK, B2 Impact (dawniej Ultimo), PRA Group, Intrum, Myntro Collect (dawniej Alektum), BEST, HOIST, Creditexpress Inkasso Poland, CDRI, Corpus Iuris i Link Financial (dawniej grupa Obligo). Każdą z nich opisujemy w osobnym poradniku.
Czy można umorzyć odsetki w firmie windykacyjnej?
Tak. W ugodzie ratalnej można wynegocjować zatrzymanie naliczania odsetek, a przy jednorazowej spłacie umorzenie obejmuje zwykle zarówno odsetki, jak i część kapitału.
Czy pełnomocnik może podpisać ugodę w moim imieniu?
Nie i to podstawa Twojego bezpieczeństwa. Pełnomocnictwo upoważnia negocjatora wyłącznie do prowadzenia rozmów i badania sprawy. Nie może on składać oświadczeń woli, takich jak podpisanie ugody. Wynegocjowaną propozycję przedstawiamy Tobie, a Ty po spokojnej analizie decydujesz, czy ją akceptujesz i podpisujesz.
W jaki sposób otrzymam wynegocjowaną ugodę?
Zwykle mailem, bo to najszybsza i najczęstsza forma. Najwięksi gracze, jak KRUK czy B2 Impact, udostępniają też propozycje na swoich platformach online, gdzie akceptacja wymaga jednego kliknięcia i potwierdzenia kodem SMS. Zawsze możesz też dostać dokument tradycyjnym listem, choć to najwolniejsza opcja.
- 12 lat na rynku o zasięgu ogólnopolskim.
- Wcześniej działaliśmy pod nazwą Windykowani.pl
- Jesteśmy polecani przez pracowników większości banków!
- Mówią i piszą o nas: Newsweek, Onet, Polskie Radio, Telewizja Polska i inne.
- Posiadamy wiarygodne i rozpoznawalne certyfikaty takie jak raport BIG (Biuro Informacji Gospodarczej).
- Setki pozytywnych opinii i wygranych spraw popartych case study.
Zadzwoń do nas bezpłatnie – pomożemy Ci zlikwidować dług!


- Nie posługujemy się kupionymi zaświadczeniami o rzetelności i wiarygodności. Na pewno widziałeś takie certyfikaty:
- Możesz im wierzyć, ale czy masz pewność dobrej weryfikacji? My idziemy krok dalej, dając Ci do ręki raport z BIG. Sprawdź nas klikając poniżej. Raport otworzy się automatycznie.

Zadzwoń do nas bezpłatnie – pomożemy Ci zlikwidować dług!


Dzień dobry, zalegam z chwilówką Wandoo dwa tygodnie, jednak dostałam e-mail o akualizacje danych, z tego co patrzyłam mają niedokładny adres zamieszkania i do korespondencji. Czy grozi mi to czymś ? Mam do nich napisać ? Czy czekać na sprzedaż długu spokojnie i później się do Państwa odezwać w sprawie porozumienia się na raty u nowego wierzyciela. Kwota 5tys
Nie, nie grozi to niczym.
Dzień dobry. Czy to prawda że Kruk już nie godzi się na negocjacje? Tylko na wypełnienie ugody na stronie www?
Kruk zawsze godzi się na negocjacje. Jednakże w sprawach niskiej wagi (chwilówki) są one niemożliwe, czyli pracownik może dać te same warunki, które są przygotowane przez algorytm dla danej sprawy w panelu klienta. W sprawach poważniejszych nic się nie zmieniło.
Dzień dobry. Jestem w posiadaniu pojazdy który przejęło ultimo, pojazd jest na mojego znajomego który nie spłacił kredytu. Czy jest możliwość negocjacji z ultimo aby to auto odkupić, ewentualnie ile % wartości mogą zarządcy? Pozdrawiam
Zdecydowanie warto to sprawdzić.
Witam. Dług przejeła firma omega czy obsługujecie takie zadłuzenia?
Proszę napisać -negocjator obejrzy dokumenty i porozmawia z Panią na temat możliwości pomocy w sprawie tej firmy.
Jaki jest koszt Państwa usług?
Zapraszam do pełnego cennika: https://mamdlugi.pl/cennik-uslug/
Czy możecie wynegocjować raty z Alektum po przegranej apelacji w sądzie?
Ja korzystałam z usług firmy Kruk i jestem baaaardzo zadowolona, bez nich nie dałabym rady tego ogarnąć, to zdecydowanie zbyt skomplikowane jak na moją głowę….
Szanowna Pani. Artykuł, który Pani komentuje bez przeczytania ze zrozumieniem, jest o czymś zgoła innym niż skuteczności KRUKA jako firmy windykacyjnej. Gratulujemy, że KRUK pomógł Pani odzyskać pieniądze od dłużnika, ale to nie jest przedmiotem artykułu komentowanego.
Post sponsorowany przez trolokruki – bezmyślna wklejka wylatuj stad wrono kruku czy inna latająca ch.l..ro 😀 😀
Witam. Czy z firmą Kaczmarski Inkadsso też negocjujecie?
Nie, ponieważ ta firma nie kupuje długów. Zatem negocjacje z nią są tak naprawdę negocjacjami z wierzycielem przeprowadzanymi poprzez pośrednika. A wierzyciel pierwotny pożyczył określoną kwotę i taką chce uzyskać. Umorzenie na poziomie wierzyciela pierwotnego nie są częste, a my jednak w ofercie mamy gwarancję 30% umorzenia. Dlatego Kaczmarski nie.
Witam a czy negocjujecie z Alektum?
Nie. W sprawach tej firmy zapewniamy pomoc prawną, czyli dążenie do stwierdzenia nieistnienia zobowiązania lub braku zasadności roszczenia przez sąd.
Witam, czy jak dostałem od Obligo maila ze sąd wydał nakaz zapłaty do 13 marca to jesteście w stanie jeszcze z nimi negocjować zmniejszenie jednorazowej wpłaty?
Dzień dobry, z firmą typu Obligo (czyli trzeci sort) w ogóle się nie negocjuje, gdyż firmy z tego sortu nie znają pojęcia negocjacji. Negocjacje stosowane są u graczy, którzy dzielą między sobą rynek. Obligo należy do tych, którzy mogą co najwyżej liczyć na okruch z pańskiego stołu.
Dlatego też strategia działania z tego typu firmami jest zgoła inna. Tutaj wykorzystuje się ich słabą pozycję rynkową i finansową, a przez to brak dostępu do najlepszych wierzytelności na rynek rzucanych. Przez to, że Obligo nie ma szans konkurować o nie z KRUK-iem czy Ultimo, kupuje wierzytelności, których nie chcą duzi gracze. W wielu przypadkach ich jakość pozostawia wiele do życzenia. Jeśli dodamy do tego słabość Obligo pod względem jakości obsługi prawnej i brak bezpośredniej reprezentacji w sądach, widzimy drogę do wygranej. Nie poprzez negocjacje, których kultury Obligo musi się jeszcze długo uczyć, a właśnie drogę sądową. Wiele osób w sytuacji, gdy wierzycielem staje się zewnętrzna firma, rezygnuje z jakiejkolwiek walki, uznając, że „gdzie ja tam w sądzie”. I to jest ogromny błąd. O czym można przekonać się choćby na przykładzie naszych klientów realizujących strategię wykupu długów: https://mamdlugi.pl/oddluzanie-poprzez-wykup-dlugow
Poznanie zasady i specyfiki działań sądowych wierzycieli powoduje, że strach przed sądem zamienia się w adrenalinę. Bo to są emocje. Czy znów uda się doprowadzić do tego, że dzięki instytucji sądu kupiony przez obligo dług stanie się kompletnie bezwartościowy? Bez nakazu jest bowiem tylko zapisem w systemie. Rekordem w excelu.
Przechodząc do sedna – proszę zaczekać na ten nakaz zapłaty, a następnie niezwłocznie udać się po pomoc. Czekamy w 10 miastach w Polsce.
Dzień dobry
Mam dług w FA 12 tys
Sprawa zajol się komornik który zabiera 100% wynagrodzenia na umowę zlecenie. Pisałam prośbe o mniejsze zabieranie gdyż jest to moje jedyne źródło utrzymania i jest ciągle od 1.5 roku oraz że nie uchylam się od spłaty. Dostałam odmowę. Druga zajęcie toczy na 4200 z profit credit. Łączny dług to prawie 19 tys. Chcę pracować lecz komornik nie daje mi szansy tego spłacić myślę nad wypowiedzeniem w pracy ponieważ nie mam nawet na opłatę za przedszkole dla syna na czas mojej pracy. Czy w ultimo jest jakaś szansa na przejęcie długu od komornika?
Wiem że z ultimo można się dogadać.
Obecnie mam w ultimo ugodę. Zostały mi 3 raty o wartości 760 zł łącznie. Teraz nie mogę spłacić tych 3 rat bo pan komornik zabierze cała pensje. Niewiem co robić. Czy skarga na komornika coś pomoże.
Witam.
Czy działacie Państwo w sprawach gdzie w cała sprawę włączył się komornik, a wierzycielem jest bank? (santander consumer bank)
Pozdrawiam
Dzień dobry. W takich sprawach proszę o kontakt mailowy. Odpowiedź wymaga zebrania wielu informacji dodatkowych. Pan pisze komentarz o banku pod zupełnie inną usługą, co powoduje chaos.
Witam.
Czy moge prosic o porade,raven sciaga mi przez komornika kredyt w mbanku,sa 3 kredyty do splaty ok 12 tys plus odnawialny caly czas rosna od 2 lat odsetki jest tego juz ponad 35tys,Czy jest mozliwosc zatrzymania komornika i splata tych naleznosci w ratach,bezposrednio do banku,lub do ravena?
Oczywiście. Proszę skontaktować się poprzez maila i przesłać skany dokumentów od komornika.
Witam, a jak wygląda procedura jeśli pożyczki są w kilku różnych instytucjach?
Dokładnie tak samo dla każdej instytucji finansowej. Zamówienie usługi – negocjacje – ugoda – rozliczenie za sukces lub zwrot zaliczki w przypadku jego zwrotu. Oczywiście proszę pamiętać o tym, że usługa dotyczy wyłącznie wierzytelności sprzedanych. Nie prowadzimy negocjacji np. z firmami pożyczkowymi.
Naprawdę Firma umarza długi w takich procentach? ,mam 2 długi w Best,ale oni przesadzili,bo w 2014 roku miałem 3 kredyty w wbk 11tyś (debet,ale zmieniony na kredyt),18tyś i 5tyś,jeden z tych kredytów spłaciłem bo komornik z konta zabrał ok 20tyś,a teraz best mi wysłał pismo że jeden dług to 37 475,59zł a drugi 5 280,51zł ,jak to możliwe że odsetki przerosły o 100% samą należność główną i w ogóle skąd oni te kwoty biorą?.
Umorzenie jest kwestią bardzo indywidualną i zależną od wielu czynników. Są umorzenie bardzo wysokie, ale są też symboliczne. Dla naszych klientów najbardziej istotne jest to, że gwarantujemy określony poziom zaniechania, nie ryzykuje on zatem niczym.
Jeśli zdecyduje się Pan na współpracę, to w pierwszej kolejności przygotujemy – z pomocą firmy BEST – rozliczenie salda, aby miał Pan pewność, skąd i co się wzięło.
Oraz propozycję umorzenia – zapewne sporej części – Pańskiego zadłużenia. Dodam, że kilka godzin temu zamknęliśmy podobną sprawę, choć na znacznie większą kwotę, bo ponad 130.000 zł z umorzeniem 68%. Sprawę, w której również działał przez kilka lat komornik. Mimo to firma zdecydowała się odsprzedać dłużnikowi jego zobowiązanie 68% taniej niż wynosi jego wartość księgowa.
Dzień dobry ponowne 🙂 ,w obecnej sytuacji pandemii,nie działają państwo prawda?
Dzień dobry,
wystarczy zadzwonić lub napisać do nas e-maila żeby to sprawdzić. Nie mieliśmy i nie planujemy przestojów. Zapraszamy do kontaktu.
Dziękuję bardzo za odpowiedź,napisze mail 🙂
Ja mam komornika i miałem do spłaty jeszcze 6 tysięcy a teraz nie wiadomo z kad pojawiło się trzecie zadłużenie więc pytam czy jest naprawdę szansa na całkowite lub częściowe umorzenie mojego zadłużenia
Nie wiem czy komentujący Panu udzielą odpowiedzi na temat negocjacji z wierzycielami, jeśli chodzi Panu o odpowiedź od naszego serwisu zapraszam do kontaktu telefonicznego lub e-mail. Informacje kontaktowe znajdzie Pan na dole naszej strony.
Jak zapewne wielu klientów tego serwisu nie wierzyłem, że ktoś coś realnie zrobi dla mnie. Ale zaryzykowałem bez wielkich nadziei. Efekt przeszedł moje oczekiwania i chylę czoła przed profesjonalizmem fachowców tutaj pracujących.
Dług przekraczający 30 tysięcy złotych został mi zredukowany do 6000 zł.
Bardzo dobry kontakt, świetnie wyjaśnione zasady współpracy, pełnomocnictwo dostarczone na czas. Z samych negocjacji jestem średnio zadowolona, bo liczyłam na więcej niż otrzymane 50% umorzenia, szczególnie, że kwota mojego kupionego długu nie była mała, bo 75.000 zł
A to wiadomo, każdy procent więcej to prawie tysiąc złotych.
Ale jak się nie ma co się lubi, to się lubi co się ma.
Szanowna Pani. Ne jesteśmy w stanie zagwarantować każdemu 80% umorzenia, na które Pani zapewne liczyła. Jest to zależne od wielu czynników: wiek wierzytelności, koszt zakupu jej przez fundusz, poniesione koszty obsługi, historia relacji czy aktualna koniunktura, plany zakupowe funduszu lub realizowania polityka.
50% umorzenia przy kwocie 75.000 zł to netto (po odliczeniu naszego wynagrodzenia) prawie 34 tysiące czystego zysku dla Pani.
Zyskać 34 tysiące i być średnio zadowolonym….no ja chciałbym tyle zyskać w niecąły tydzień:)
Serdecznie polecam tą firmę jest skuteczna i przedewszystkim uczciwa. Jest tak jak pisza że sprawa nei trwa nie wiadomo ile tylko w tydzień mialam ugodę z kruka i bez odsetek jak było mówione.
Negocjator w ciągu doby od zlecenia umorzył mi 70% długu z którym nie mogłam sobie poradzić od 4 lat. Firma jest bardzo skuteczna a kontakt z negocjatorem niezwykle sympatyczny, polecam każdemu kto boryka się z długami.
Umorzono mi 80% długu. Dla mnie szok ale i wielka radość. Bo nie spodziewałam się takiego sukcesu szczegolnie, że sprawa ciągnie się już 5 lat.
Bardzo, ale to bardzo dziękuję za pomoc. Życzę dalszych sukcesów w pomocy zadluzonym
Krótko i na temat. 65% umorzenia uważam za wynik doskonały. Dziękuję fachowcom za profesjonalną pomoc. Oby więcej takich firm a życie osób zadłużonych będzie lepsze.
taaa a dane w piśmie Pani Anny publicznie podane.. no bez jaj
Dzień dobry.
Proszę sobie wyobrazić, że istnieją inne formy anonimizacji danych niż czarne paski czy rozmazane plamy.
Takie same naciągane jak inkaso
Większość tych długów to naciągane przedawnienia , nagrywać zbierać dokumentację i zgłaszać sprawę do policji potem prokuratura nękania sprawa wygrana pzdr
Do skorzystania z oferty skłoniła mnie tylko i wyłącznie zasada rozliczeń po wykonaniu zadanie przed firmą stawianego przeze mnie. Wielu jest w internecie obiecywaczy gruszek na wierzbie. Dlatego, gdy przeczytałam, że rozliczenie jest po, a nie przed podjęłam decyzję o sprawdzeniu tych obiecanek.
Efekt przeszedł moje oczekiwania. Prawie 70 procent do umorzenia. Na efekty czekałam niecałe 3 dni, co uważam za wynik rewelacyjny.
Generalnie polecam. Warto skorzystać, bo efekty świetne, a ryzyka żadnego ze względu na rozliczenia po a nie przed.
Szkoda że tak późno trafiłam na tę stronę. Przez rok zamęczali mnie i straszyli telefonami niemili ludzie z firmy windykacyjnej Getbuck i nawet na raty nie chcieli mi rozłożyć takie żebym mogła spłacać bez odczuwania i tylko całość lub co najwyżej połowa na jutro bo przyjedziemy do domu albo do pracy.
Nie wiedziałam że można tak szybko mi pomóc i załatwić mi nie tylko dobre raty ale też i umorzenie częsci długu. Szkoda mi tego roku nerwów i nieprzespanych nocy ze strachu że przyjadą do pracy. Ale samej nie załatwi się nic jak widać.
Witam trafilam na ta strone bo szukam pomocy.Mam dlug ktorego nie moge splacic juz dzwonia do mnie z windykacji i nie wiem co robic.Na co czekac bo jeszcze nie mam lustow od firmy windykacyjnej i boje sie co moze sie stac.Piszecie tu o lidziach którzy za was negocjują dogodne warunki jak sie z kims takim skontaktowac?Czy mam czekać az moj dlug przejmie firma windykacyjna?
Mogę tylko potwierdzić, że działania u wierzyciela są błyskawiczne. W moim przypadku od wysłania pełnomocnictwa do otrzymania mailem ugody nie minęła nawet doba.
Pełna profeska i świetny kontakt. Zdecydowanie polecam wszystkim, którzy chcą pozbyć się zaszłości i uwolnić od telefonów z firm windykacyjnych. To działa i powiem nawet, że lepiej niż się spodziewałem. 68% umorzenia przy moim dużym długu o wartości średniej klasy auta to naprawdę fajna oszczędność.
Jeszcze raz dzięki panowie i niebawem zgłosi się do was kilku kolegów z pracy.