

 Reading Time: 7 minutes
Zgoda ogólna w BIK – uważaj na pułapkę
Zgoda ogólna w BIK jest korzystna dla tych, którzy z optymizmem patrzą w przyszłość. Dlaczego? Sprawia, że każdy spłacony kredyt pozostaje w rejestrze BIK przez 5 lat i buduje Twój scoring, podnosząc wiarygodność, a wraz z nią zdolność kredytową. Ale ma drugą stronę, o której banki mówić nie lubią. I właśnie o niej jest ten tekst.
Co dzieje się z wpisami bez zgody ogólnej
Bez zgody ogólnej każdy pozytywny wpis znika po spłacie ostatniej raty i nie zostaje po nim ślad. Natomiast gdy masz kłopoty ze spłatą, wchodzi w grę art. 105a Prawa bankowego i Twój negatywny wpis zostaje w BIK mimo braku zgody ogólnej. Wystarczy, że opóźnienie przekroczyło 60 dni, bank lub SKOK poinformował Cię o zamiarze przetwarzania danych po wygaśnięciu zobowiązania, a Ty w ciągu 30 dni od tej informacji długu nie spłaciłeś. W praktyce oznacza to okolice 90 dni opóźnienia na kredycie, limicie, debecie w koncie czy karcie kredytowej.
Jak działa zgoda ogólna w BIK
Zaciągając kredyt, udzielasz bankowi i BIK zgody na odnotowywanie historii spłaty i ujawnianie jej innym kredytodawcom. To najczęściej zgoda indywidualna, czyli dotycząca właśnie tego jednego kredytu. Odmówić jej nie możesz.
Drugą, dobrowolną, jest zgoda ogólna. Nie jest powszechnie wymagana, ale część banków zamieszcza ją w umowie kredytowej. Ta zgoda dotyczy wszystkich Twoich zobowiązań objętych nią w chwili jej wyrażenia. I tu pierwsza pułapka: liczy się data jej udzielenia, więc nie obejmuje kredytów, które zacząłeś spłacać już po jej podpisaniu. Przy każdym nowym zobowiązaniu trzeba o niej pamiętać na nowo. Dlatego jest ryzykowna i warto ją przemyśleć.
Wszystko jest dobrze do momentu, gdy nie masz problemów ze spłatą. Co jednak, gdy takie potknięcia się zdarzą? Gdy nadejdzie sytuacja, której nie przewidziałeś, jak choćby pandemia? Właśnie dlatego warto być ostrożnym.
Problem ze spłatą a zgoda ogólna
Gdy pojawią się problemy, wychodzi na jaw, dlaczego zgoda ogólna bywa dla kredytobiorcy kłopotliwa. Masz kilka świetnie spłaconych kredytów, a wśród nich jeden rodzynek, który blokuje Ci możliwość zaciągnięcia nowego zobowiązania, więc zapewne zechcesz wyczyścić BIK.
Przy zgodzie indywidualnej każdy wpis odpowiada za siebie i można go wyciągnąć przed szereg. Ty, zły wpisie, przeszkadzasz, więc odchodzisz. Ty jesteś dobry, więc zostajesz. Przy zgodzie ogólnej odpowiedzialność wpisów staje się zbiorowa. Chcąc pozbyć się zakały, musisz razem z nią pozbyć się dobrze służących Ci wpisów. To potrafi zrujnować Twój scoring BIK.
Dlatego udzielenie zgody ogólnej w BIK jest trochę jak wsadzanie przez tresera głowy do paszczy krokodyla. Niby zazwyczaj nie ma konsekwencji, ale gdy już się pojawią, tracisz głowę.
Odwołanie zgody ogólnej
Jeśli popełniłeś ten błąd i wyraziłeś zgodę ogólną, moim zdaniem powinieneś rozważyć jej odwołanie. Przeboleć czas poświęcony na budowanie historii, zejść z tej miny i skupić się na ciągłości historii kredytowej, tak by scoring poniósł jak najmniejsze szkody. Wpisy obciążone zgodą ogólną zastąpić nowymi, powiązanymi tylko zgodą indywidualną.
Jak odwołać zgodę ogólną w BIK? Najlepiej tak samo, jak się jej udzieliło. Masz dwie drogi.
Odwołanie bezpośrednio w BIK
To najprostsza metoda. Wypełniasz oświadczenie o odwołaniu zgody i przesyłasz je przez formularz kontaktu po zalogowaniu do Portalu BIK. Wzór takiego oświadczenia udostępni Ci na życzenie sam BIK. Możesz je też wysłać pocztą albo mailem z podpisem kwalifikowanym na adres kontakt@bik.pl. BIK odpowiada w ciągu 30 dni, a przy bardziej skomplikowanych sprawach czas ten bywa wydłużony o kolejne 30 dni.

Odwołanie w banku, który zgodę podsunął
Mało kto zgłasza się z taką zgodą sam do BIK, więc najprawdopodobniej podsunął Ci ją bank. Który? Ta czwórka to główni podejrzani:
- BNP Paribas (dawny BGŻ BNP Paribas),
- Citi Handlowy,
- dawny Idea Bank, dziś część Banku Pekao,
- mBank.
I jeden z nich pojawi się w drobnym przykładzie.
Dobry wpis odejdzie na Twoje życzenie
Przyjrzyjmy się sytuacji, w której usunięcie wpisu mogłoby skończyć się happy endem, gdyby nie zgoda ogólna. Klient ma dwa wpisy: jeden zamknięty, z nieciekawą historią, blokujący kredyt, oraz jeden dobry i aktywny.
Z bankiem uzgodniono, że słaby wpis zostanie usunięty, ale na przeszkodzie staje zgoda ogólna. Żeby wpis zniknął, trzeba odwołać zgodę ogólną dla BIK.
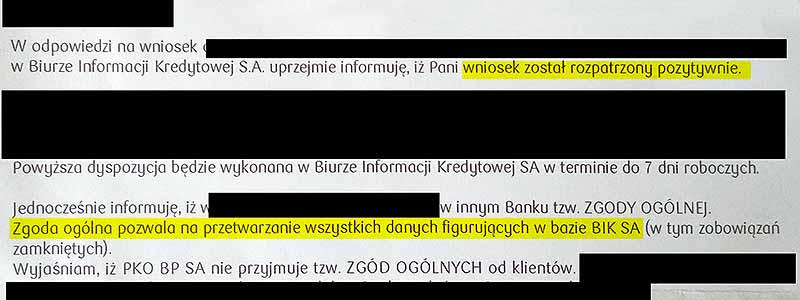
Tu scoring nie ucierpi, bo w momencie, gdy sprawa do nas trafiła, po prostu go nie ma. Klient po odwołaniu zgody ogólnej pozbędzie się wpisu z PKO BP i chwilowo zostanie mu dobry wpis z BNP Paribas. Ten czas trzeba wykorzystać na budowanie scoringu, bo dobry wpis z BNP zniknie po jego spłacie, w wyniku wycofania zgody ogólnej.
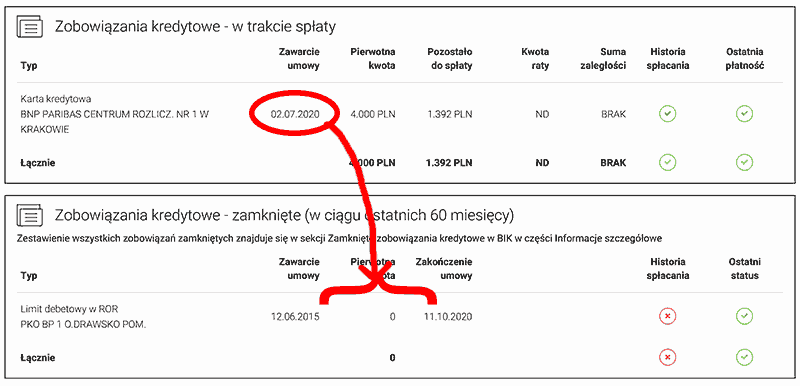
W tym przypadku właściciel raportu wyjdzie obronną ręką. Ale wiele sytuacji nie jest aż tak prostych, a odbudowa scoringu wymaga większej gimnastyki. Gdy nie wiesz, jak się do tego zabrać, warto skorzystać z analizy raportu BIK sporządzonej przez kogoś z doświadczeniem. Każdego dnia analizujemy takie zależności, żeby w najkrótszym możliwym czasie postawić na nogi Twoją historię kredytową.
Wniosek: raczej zakładaj złe scenariusze i unikaj zgód ogólnych. Podpisując umowę kredytową, sprawdź, czy przypadkiem jej nie wyrażasz. Dzięki temu łatwiej zarządzisz swoimi wpisami. Przy zgodzie ogólnej przyjmujesz wszystkie wpisy z dobrodziejstwem inwentarza, a rządzi nimi wtedy BIK, a nie Ty.
Jak sprawdzić, czy masz zgodę ogólną
Zgoda ogólna wyrażana jest najczęściej nieświadomie, przy pierwszym kontakcie kredytowym z jakimkolwiek bankiem. Banki z reguły odgórnie zaznaczają jej udzielenie we wniosku kredytowym. Jeśli masz tego świadomość, możesz zażądać, aby bank ten punkt zmienił.
To, czy masz udzieloną zgodę ogólną, sprawdzisz w swoim raporcie, w sekcji Informacje szczegółowe. Jak pobrać raport, pokazujemy w instrukcji jak sprawdzić BIK, konto założysz według poradnika rejestracji w BIK, a sam dokument zamówisz jako raport BIK. Adnotacja o zgodzie wygląda tak:

Na koniec jedno. Sama zgoda ogólna to narzędzie neutralne, groźne staje się dopiero w połączeniu z opóźnieniami. Jeśli chcesz zrozumieć, jak wpisy przenoszą się poza zasięg wzroku banków, przeczytaj o zobowiązaniach przetwarzanych w celach statystycznych. A jeśli zależy Ci na całościowym obrazie, sprawdź, co wpływa na ocenę punktową.
Czym różni się zgoda ogólna od indywidualnej w BIK?
Zgoda indywidualna dotyczy jednego, konkretnego kredytu i pozwala zarządzać jego wpisem osobno. Zgoda ogólna obejmuje wszystkie zobowiązania nią objęte w chwili jej wyrażenia, przez co odpowiedzialność wpisów staje się zbiorowa. Przy zgodzie ogólnej, chcąc usunąć jeden zły wpis, ryzykujesz utratę także dobrych.
Jak długo działa zgoda ogólna w BIK?
Dane objęte zgodą ogólną są przetwarzane maksymalnie przez 5 lat, licząc od spłaty zobowiązania, albo do momentu odwołania zgody. Co ważne, zgoda liczy się od daty jej wyrażenia i nie obejmuje kredytów, które zacząłeś spłacać już po jej udzieleniu.
Czy warto wyrażać zgodę ogólną?
To zależy od Twojej sytuacji. Dopóki spłacasz terminowo, zgoda ogólna buduje pozytywną historię. Problem pojawia się przy opóźnieniach, bo utrudnia usunięcie pojedynczego złego wpisu bez utraty dobrych. Dlatego lepiej zakładać ostrożne scenariusze i przemyśleć ją przed podpisaniem umowy.
Jak odwołać zgodę ogólną w BIK?
Masz dwie drogi. Możesz złożyć oświadczenie bezpośrednio w BIK, przez formularz po zalogowaniu, pocztą albo mailem z podpisem kwalifikowanym, a BIK odpowiada w ciągu 30 dni. Możesz też odwołać zgodę w banku, który ją podsunął przy umowie kredytowej.
Jak sprawdzić, czy mam wyrażoną zgodę ogólną?
Znajdziesz to w swoim raporcie BIK, w sekcji Informacje szczegółowe. Przy każdym zobowiązaniu widnieje adnotacja, czy i kiedy wyraziłeś zgodę na przetwarzanie danych po spłacie. Brak takiej informacji oznacza, że dla danego zobowiązania zgody nie udzieliłeś.


